 Norsk bokmål
Prosjektregnskap betyr to ting i en prosjektbasert virksomhet, enten dere bygger, installerer, prosjekterer, produserer på ordre eller leverer rådgivnings- og IT-prosjekter. Det er et lovkrav: bygg-, anleggs- og verftsvirksomhet skal kunne dokumentere inntekter og kostnader per oppdrag. Og det er et styringsverktøy: tallene som viser hvordan et prosjekt vil ende, mens det fortsatt er mulig å påvirke resultatet.
To betydninger av prosjektregnskap
| Prosjektregnskap etter bokføringsforskriften | Prosjektregnskap for styring | |
|---|---|---|
| Formål | Dokumentasjon og kontroll – at inntekter og kostnader per oppdrag kan etterprøves | Beslutninger – hvordan prosjektet vil ende, og hva vi kan gjøre med det |
| Ser på | Det som er bokført | Det som er bokført, bestilt og gjenstår |
| Hvem | Regnskapsfører, revisor, Skatteetaten | Prosjektleder, daglig leder, styret |
| Hvor ofte | Minst hver fjerde måned | Hver uke eller hver måned |
| Krav | Lovpålagt over 5 G for bygg, anlegg og verft | Ingen krav, men det er her marginen reddes |
De to henger sammen. Et prosjektregnskap som oppfyller forskriften, er grunnmuren. Uten riktig koding og periodisering blir ingen prognose god. Men et prosjektregnskap som bare oppfyller forskriften, forteller historie. For å styre trenger du også det som er bestilt og det som gjenstår.
Når kreves prosjektregnskap?
Bokføringsforskriften kapittel 8-1 har egne regler for bygg- og anleggsvirksomhet og verftsindustri. Etter § 8-1-3 skal det føres prosjektregnskap for oppdrag der anbudspris eller estimert omsetning er minst fem ganger grunnbeløpet i folketrygden (5 G), eksklusive merverdiavgift. Grensen ble hevet fra 300 000 kroner med virkning fra 27. juni 2024. Med grunnbeløpet fra 1. mai 2026 (136 549 kroner) er grensen 682 745 kroner. Den justeres hvert år.
Reglene gjelder bygge- og anleggsoppdrag, også faste tekniske installasjoner som ventilasjon og heis. Rene vareleveranser, prosjektering og rådgivning faller utenfor, og det samme gjør installasjoner som utgjør under 5 prosent av oppdragets totalsum. En generalentreprenør er omfattet selv om alt arbeidet settes bort. Er du i tvil om et oppdrag er omfattet, bør du avklare det med regnskapsfører eller revisor, fordi grensedragningen kan være skjønnsmessig.
Plikten i kapittel 8-1 gjelder bygg, anlegg og verft. Ingeniørselskaper, produksjon på ordre, IT- og konsulentvirksomhet har ingen særskilt plikt til prosjektregnskap etter forskriften, men de har det samme behovet for å styre lønnsomheten per prosjekt, og de samme spørsmålene om når inntekten skal regnskapsføres når et oppdrag går over flere måneder.
Hva prosjektregnskapet skal inneholde
Etter § 8-1-4 skal prosjektregnskapet identifisere prosjektet med prosjektkode, oppdragsgiver, type arbeid og start- og sluttdato, og vise alle direkte kostnader og alle inntekter. Kostnadene skal minst skilles på lønn, materialer, underentreprenører og andre direkte kostnader. Kontraktsarbeid og tilleggs- og endringsarbeid skal skilles når det er vesentlig. Prosjektkoden skal stå på hver postering, og prosjektregnskapet skal oppdateres for hver rapporteringsperiode, minst hver fjerde måned.
To andre regler i samme kapittel er like praktiske. Etter § 8-1-2 skal det føres timelister per ansatt og dag, fordelt på prosjekt og intern tid, også på fastprisoppdrag. Og etter § 8-1-5 skal prosjektregnskapet, kontrakter, tegninger og timelister oppbevares i ti år, mot fem år for det meste annet regnskapsmateriale. Prosjektregnskapet skal ha kontrollspor begge veier: fra bilag til prosjekt og fra prosjekt til bilag.
| Krav | Hjemmel | I praksis |
|---|---|---|
| Prosjektregnskap over 5 G | § 8-1-3 | Alle oppdrag over ca. 683 000 kr eks. mva fra 1.5.2026 |
| Kostnader på lønn, materialer, UE, andre direkte | § 8-1-4 | Kontoplan og budsjettposter må kunne summeres til disse fire |
| Kontrakt og endringer adskilt | § 8-1-4 | Egen post eller delprosjekt for endringer |
| Oppdatering minst hver fjerde måned | § 8-1-4 | De fleste gjør det månedlig |
| Timelister per ansatt og dag | § 8-1-2 | Også på fastpris |
| Oppbevaring i ti år | § 8-1-5 | Også kontrakter og tegninger |
Fakturering etter fremdrift og merverdiavgift
I bygg og anlegg kan salgsdokument utstedes i takt med fremdriften (§ 8-1-2a). Mottar entreprenøren delbetaling, skal det utstedes salgsdokument senest én måned etter utløpet av terminen. Skatteetaten har presisert at rene finansielle forskudd før arbeidet starter ikke gir rett eller plikt til å utstede salgsdokument, men at forskuddet blir en delbetaling så snart arbeidet er i gang. Da skal det faktureres med merverdiavgift i takt med fremdriften. Merverdiavgiften føres i terminen salgsdokumentet er utstedt, uavhengig av når kunden betaler.
Det betyr at fakturering ikke er et rent likviditetsspørsmål. Utført arbeid som ikke faktureres, er kreditt til kunden, og det kan bli et avgiftsproblem hvis du har mottatt betaling uten å fakturere.
Inntekt etter fremdrift: løpende avregning
Hovedregelen i norsk god regnskapsskikk for anleggskontrakter er løpende avregning etter NRS 2 Anleggskontrakter: inntekt og resultat føres i takt med fullføringsgraden, ikke når kunden faktureres, og ikke når prosjektet er ferdig. Små foretak kan i stedet bruke fullført kontrakts metode etter NRS 8, der inntekten føres når kontrakten er fullført og påløpte kostnader balanseføres som varer i arbeid fram til da. Metodevalget gjøres for foretaket og skal brukes konsekvent; avklar det med revisor.
Fullføringsgraden skal gjenspeile utført produksjon. Vanligst er påløpte kostnader delt på forventede totale kostnader. Gir det et misvisende bilde, for eksempel fordi dyrt utstyr er levert, men ikke montert, kan fysisk måling eller arbeidstimer brukes i stedet. Kontraktsinntekten er kontraktssummen pluss godkjent tilleggs- og endringsarbeid. Endringsarbeid tas med når det er sannsynlig at kunden godkjenner det; krav om kompensasjon har strengere vilkår. Og kan sluttresultatet ikke estimeres pålitelig, som ofte er tilfellet tidlig i et prosjekt, føres inntekt lik påløpte kostnader, slik at resultatet blir null. Et prosjekt uten prognose kan med andre ord ikke ta fortjeneste.
Regneeksempel
Ta et prosjekt med kontraktssum 4 800 000 kroner eks. mva og gjennomføring fra mars til januar. Kunden har godkjent én endring (EO-03) på 78 000 kroner, så kontraktsinntekten er 4 878 000 kroner. Per 31. oktober 2026 er påløpte kostnader 3 242 200 kroner og forventede totale kostnader 4 573 800 kroner. Påløpt betyr her at kostnaden er pådratt og hører til perioden, ikke at den er betalt.
| Beløp | |
|---|---|
| Fullføringsgrad: påløpt ÷ forventet totalkostnad | 70,9 % |
| Opptjent inntekt: fullføringsgrad × kontraktsinntekt | 3 457 836 |
| Fakturert a konto hittil | 3 120 000 |
| Opptjent, ikke fakturert inntekt (fordring i balansen) | 337 836 |
| Resultat hittil: opptjent − påløpt | 215 636 |
| Forventet resultat for hele prosjektet | 304 200 |
I balansen føres opptjent, ikke fakturert inntekt som en fordring. Har kunden fakturert mer enn det som er opptjent, føres overskuddet som forskudd fra kunde under kortsiktig gjeld. Fordringer og forskudd på ulike kontrakter skal ikke motregnes.
Hva metodevalget betyr for årsresultatet
Over prosjektets levetid blir resultatet det samme. Forskjellen er når det vises. For en bedrift med mange prosjekter over årsskiftet svinger resultatet etter fullført kontrakt med når prosjekter overleveres, ikke med hvor mye som faktisk er produsert.
Tapskontrakter: hele tapet med en gang
Viser prognosen at et prosjekt vil gi tap, skal hele det forventede tapet kostnadsføres straks, ikke fordeles over gjenværende produksjon. Det gjelder uansett metode. I eksempelet går egne timer på utførelsen mot 2 020 mot 1 750 i kalkylen, og hver ekstra time koster 620 kroner. Ender utførelsen på rundt 2 511 timer, er prosjektet i null; blir det flere, er det en tapskontrakt. En prosjektleder som vet at tapet tas med en gang, har en god grunn til å oppdatere prognosen ærlig og tidlig.
Fra prosjektregnskap til styring
Tabellen viser eksempelprosjektet per post. Kolonnen «bestilt, ikke fakturert» er det et lovpålagt prosjektregnskap ikke viser, og kolonnen «gjenstår, ikke bestilt» er prosjektlederens vurdering. Sammen gir de prognosen.
| Post | Opprinnelig budsjett | Gjeldende budsjett | Påløpt | Bestilt, ikke fakt. | Gjenstår, ikke bestilt | Prognose | Avvik mot gjeldende | |
|---|---|---|---|---|---|---|---|---|
| 4110 | Hovedutstyr | 1 180 000 | 1 180 000 | 1 160 000 | 0 | 0 | 1 160 000 | +20 000 |
| 4120 | Materialer | 820 000 | 880 000 | 560 000 | 210 000 | 140 000 | 910 000 | −30 000 |
| 4130 | Komponenter | 420 000 | 420 000 | 260 000 | 150 000 | 30 000 | 440 000 | −20 000 |
| 4500 | Underleverandør | 300 000 | 300 000 | 120 000 | 216 000 | 0 | 336 000 | −36 000 |
| 4900 | Rigg og drift | 140 000 | 140 000 | 98 000 | 0 | 52 000 | 150 000 | −10 000 |
| 5110 | Utførelse, egne timer | 1 085 000 | 1 085 000 | 880 400 | 0 | 372 000 | 1 252 400 | −167 400 |
| 5120 | Prosjektledelse | 202 800 | 202 800 | 163 800 | 0 | 62 400 | 226 200 | −23 400 |
| 5130 | Test og overlevering | 99 200 | 99 200 | 0 | 0 | 99 200 | 99 200 | 0 |
| Sum | 4 247 000 | 4 307 000 | 3 242 200 | 576 000 | 755 600 | 4 573 800 | −266 800 |
Fem forhold forklarer fallet. Egne timer på utførelsen går mot 270 timer over kalkyle. Det er det største enkeltavviket, og det vanligste i nesten alle prosjektbransjer. Materialene er over også etter at budsjettet ble økt med 60 000 kroner ved endring EO-03. Underleverandøren ble kontrahert for 336 000 mot 300 000 i kalkylen, et tap som var låst den dagen kontrakten ble signert. Rigg og drift koster mer fordi gjennomføringen tok tre uker lenger. Og prosjektledelsen har brukt flere timer enn planlagt. Hovedutstyret ble litt billigere, og endringen gir litt dekning, men ikke nok.
Opprinnelig budsjett, gjeldende budsjett og prognose
Materialposten hadde 820 000 kroner i kalkylen og 880 000 i gjeldende budsjett etter EO-03. Prognosen er 910 000. Mot gjeldende budsjett er avviket −30 000; mot kalkylen −90 000, hvorav 60 000 er dekket av endringen. Begge tallene er nyttige. Det første viser hva som gjenstår å rette opp; det andre hva kalkulatøren bør lære. Et prosjektregnskap som bare har ett budsjett, mister den ene av de to historiene. Et budsjett som justeres uten logg, skjuler avvik i stedet for å forklare dem.
Endringer som ikke er avklart
Endring EO-04 på 120 000 kroner er varslet, men ikke godkjent. Den inngår ikke i prognosen. Godkjennes den, blir forventet resultat 424 200 kroner (8,5 %). Vis den som et eget tall. Den er både en risiko og en mulighet, og noen må eie oppfølgingen.
Fra bokført til forventet sluttresultat
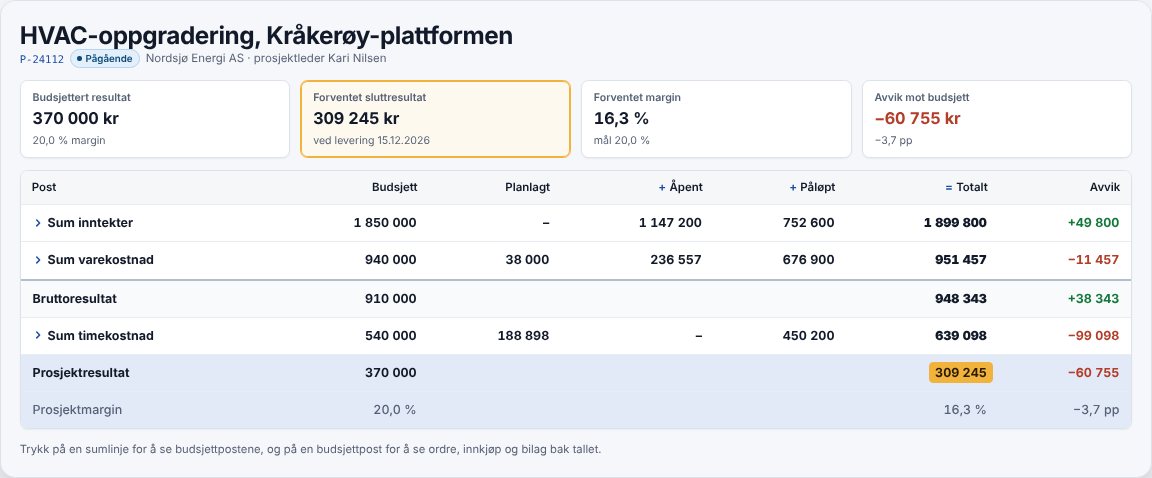
Resultatfanen i ProfitTracker bygger på samme regnestykke som tabellen over: Planlagt + Åpent + Påløpt = Totalt, sammenlignet med budsjett per budsjettpost, for inntekter, varekostnad og timekost. Påløpt er bokførte bilag hentet fra regnskapssystemet, gjennomførte lageruttak og førte timer med timekost. Åpent er innkjøpsordre og ordreverdi som ikke er fakturert. Planlagt er det som gjenstår å bestille og gjenstående timer. Hver sumlinje kan åpnes ned til innkjøpsordre og bilag.
To forbehold er verdt å kjenne. Bilagene hentes ved den daglige synkroniseringen, og når du trykker «Synkroniser nå». Og gjenstående timer er estimatet minus førte timer, så prognosen blir ikke bedre enn estimatet prosjektlederen holder oppdatert. Opptjent inntekt etter fullføringsgrad beregnes i regnskapet; ProfitTracker gir deg prognosen du trenger for å gjøre det.
Prosjektbidrag og driftsmargin er to ulike mål
Resultatet i et prosjektregnskap er et prosjektbidrag: inntekt minus direkte prosjektkostnader. Det skal dekke felleskostnader som lokaler, administrasjon, salg, verktøy og ledelse før det blir driftsresultat. Derfor kan du ikke sammenligne prosjektmarginen direkte med en driftsmargin. Men du kan bruke driftsmarginen som målestokk for hvor mye avvik en bedrift tåler: felleskostnadene endrer seg ikke når et prosjekt glipper, så et fall i prosjektbidraget går i sin helhet ut av driftsresultatet.
I eksempelet faller prosjektbidraget fra 11,5 % til 6,2 %, altså 5,3 prosentpoeng av prosjektets omsetning. BDOs bygg- og anleggsanalyse for 2026 viser en driftsmargin på 5,1 prosent for tekniske entreprenører i 2025. Har et foretak omtrent den marginen og flere prosjekter som glipper like mye, er årsresultatet borte. Det er derfor noen prosentpoeng på noen få store prosjekter avgjør året.
Periodeavslutning: fire steg hver måned
1. Koding
Gå gjennom bilag uten prosjektkode eller med feil post. «Diverse» er dokumentert, men ubrukelig når du skal finne årsaken til et avvik.
2. Periodisering
Varer som er mottatt, men ikke fakturert, hører hjemme i måneden de ble mottatt. I eksempelet er det 64 000 kroner materialer som er levert og brukt uten faktura. Det samme gjelder underentreprenørarbeid som er utført, men ikke fakturert, og timer som er ført, men ikke lønnet.
3. Prognose
Oppdater gjenstående per post, særlig timer. Vurder endringer etter status. Still spørsmålet om prosjektet er en tapskontrakt.
4. Inntekt og balanse
Beregn fullføringsgrad, opptjent inntekt og forskjellen mot fakturert. Avstem mot fakturaplanen: er det arbeid som skulle vært fakturert?
Sluttoppgjør og etterkalkyle
Prosjektregnskapet lukkes ikke ved overtakelse. Etter NS 8405 og NS 8407 skal sluttoppstillingen leveres innen to måneder etter overtakelse, og byggherren har deretter to måneder på å betale og fremme innsigelser; andre kontrakter kan ha andre frister. Har bedriften erfaring for at garantiarbeid koster penger, skal det avsettes for det når det er sannsynlig. Det viktigste for neste prosjekt er likevel etterkalkylen: hvor bommet kalkylen på timer per enhet, innkjøpspriser, underleverandører, rigg? Det er her prosjektregnskapet blir til bedre tilbud.
ProfitTracker henter bokførte bilag fra regnskapssystemet og legger innkjøpsordre, planlagte innkjøp og gjenstående timer oppå, slik at du ser forventet resultat per prosjekt mens det pågår.
Kilder
- Skatteetaten – endringer i bokføringsforskriften (5 G)
- Skatteetaten – grunnbeløpet fra 1. mai 2026
- Revisorforeningen/Revregn 4/2026 – prosjektregnskap i bygge- og anleggsvirksomhet
- Skatteetaten – redusert oppbevaringstid (prosjektregnskap 10 år)
- Skatteetaten – avregning av forskudd i bygg og anlegg (2022)
- Skatteetaten – BFU 9/2026
- Regnskapsstiftelsen – NRS 2 Anleggskontrakter
- Regnskapsstiftelsen – NRS 8
- Revregn 3/2023 – tapskontrakter
- CMS – sluttoppgjør
- CMS – mangler og reklamasjon
- BDO – Bygg- og anleggsanalysen 2026