 Deutsch
 Dansk
 English
 Español
 Norsk bokmål
 Svenska
Ein Projekt kann einen ordentlichen Gewinn ausweisen und trotzdem Ihre Liquidität aufzehren. In Projektunternehmen kommt das Geld in Schüben (Abschlagsrechnungen nach Leistungsfortschritt, Meilensteine und die Schlussabrechnung), während die Auszahlungen dem Einkauf und den Lohnläufen folgen. Ein Liquiditätsplan, der auf gleichmäßige Monatseinnahmen ausgelegt ist, bildet das nicht ab.
Gewinn und Liquidität sind zwei verschiedene Fragen
Die Ergebnisplanung fragt, ob die Erlöse in der Periode die Kosten decken. Der Liquiditätsplan fragt, ob an dem Tag, an dem die Rechnungen fällig werden, Geld auf dem Konto ist. Die Lücke hat drei Ursachen: zeitliche Abgrenzung (Kosten können lange vor der Zahlung entstehen und umgekehrt), Zahlungsziele (der Kunde zahlt vielleicht 30 Tage nach Rechnungsstellung, die Löhne gehen aber am 20. raus) und Posten, die gar nicht erfolgswirksam sind: Mehrwertsteuer, Vertragssicherheiten, Tilgungen und Investitionen.
| Stand 31. Oktober | Betrag | Welche Frage die Zahl beantwortet |
|---|---|---|
| Bisheriger Gewinn (Erlös nach Leistungsfortschritt) | 215 636 | Hat das Projekt bisher Geld verdient? |
| Bisher an den Kunden fakturiert | 3 120 000 | Was haben wir dem Kunden in Rechnung gestellt? |
| Bisher angefallene Kosten | 3 242 200 | Was hat das Projekt bisher gekostet? |
| Kumulierter Cashflow | −634 200 | Wie viel Liquidität bindet das Projekt? |
Alle vier Zahlen stimmen gleichzeitig. Der Gewinn ist positiv und die Fakturierung liegt nah an den Kosten, aber der Cashflow ist negativ, weil die Kunden erst zahlen, wenn Lieferanten und Löhne längst bezahlt sind.
Warum Projektunternehmen einen eigenen Aufbau brauchen
Die meisten kostenlosen Vorlagen haben eine Zeile für „Umsatz“ und eine für „Einkäufe“. Für einen Installationsbetrieb ist das zu grob. Drei Besonderheiten unterscheiden die Projektarbeit:
- Große Einkäufe früh im Projekt. Lüftungsgeräte, Schaltanlagen und Sonderkomponenten werden bestellt und bezahlt, lange bevor sie sich als erbrachte Leistung fakturieren lassen.
- Fakturierung nach Leistungsfortschritt. Im Hoch- und Tiefbau dürfen Verkaufsbelege mit fortschreitender Arbeit ausgestellt werden (§ 8-1-2a der bokføringsforskriften, der norwegischen Buchführungsverordnung). Jeder Monat, in dem Sie erbrachte Leistung nicht fakturieren, ist ein Monat Kredit für den Kunden.
- Die Schlussabrechnung kommt spät. Nach den norwegischen Standardverträgen NS 8405 und NS 8407 ist die Schlussabrechnung innerhalb von zwei Monaten nach der Übergabe einzureichen, danach hat der Auftraggeber zwei Monate Zeit, um zu zahlen und Einwände zu erheben. Der letzte Teil der Vertragssumme kann also ein Quartal oder noch später nach Abschluss der Arbeiten eintreffen.
Rechenbeispiel: ein Auftrag Monat für Monat
Nehmen wir einen Lüftungsauftrag über NOK 4,800,000 plus einen genehmigten Nachtrag über NOK 78,000, Laufzeit von März bis Januar, Übergabe im Januar. Eingesetzt haben wir die monatlich angefallenen Kosten, die Abschlagsrechnungen nach Leistungsfortschritt und folgende Annahmen: Löhne werden im selben Monat bezahlt, Lieferanten nach 30 Tagen, Abschlagsrechnungen im Monat nach der Rechnungsstellung, und die Schlussrechnung vom Januar wird im März bezahlt.
Grenzen des Beispiels: Die Zahlen verstehen sich ohne MwSt., damit sie mit Budget und Ergebnis vergleichbar sind. In Wirklichkeit fließen die Beträge von Kunden und an Lieferanten inklusive MwSt., und die Steuer wird pro MwSt.-Periode abgerechnet (siehe den Abschnitt zur Mehrwertsteuer unten). Das Beispiel zeigt ein einzelnes Projekt ohne Gemeinkosten, Avalgebühren, Zinsen oder Zahlungsverzug. Es soll das Muster sichtbar machen und ist keine Musterlösung.
| Monat | Einzahlungen | Auszahlungen | Saldo | Kumuliert |
|---|---|---|---|---|
| Mär 26 | 0 | 30 000 | −30 000 | −30 000 |
| Apr | 0 | 170 000 | −170 000 | −200 000 |
| Mai | 200 000 | 300 000 | −100 000 | −300 000 |
| Jun | 400 000 | 470 000 | −70 000 | −370 000 |
| Jul | 520 000 | 1 140 000 | −620 000 | −990 000 |
| Aug | 150 000 | 290 000 | −140 000 | −1 130 000 |
| Sep | 520 000 | 350 000 | +170 000 | −960 000 |
| Okt | 650 000 | 324 200 | +325 800 | −634 200 |
| Nov | 680 000 | 368 000 | +312 000 | −322 200 |
| Dez | 600 000 | 510 000 | +90 000 | −232 200 |
| Jan | 600 000 | 423 600 | +176 400 | −55 800 |
| Feb | 0 | 198 000 | −198 000 | −253 800 |
| Mär 27 | 558 000 | 0 | +558 000 | +304 200 |
Drei Dinge fallen auf. Die Lüftungsgeräte werden im Juni geliefert und die Lieferantenrechnung im Juli bezahlt, bevor der Kunde die Montage bezahlt hat. Im Juli ist fellesferie, die gemeinsamen norwegischen Sommerferien: wenig Fortschritt und wenig Fakturierung, aber die Lieferanten vom Juni wollen trotzdem ihr Geld. Und weil die Schlussrechnung erst zwei Monate nach der Übergabe bezahlt wird, bleibt das Projekt bis März des Folgejahres im Minus, obwohl der prognostizierte Gewinn bei NOK 304,200 liegt.
Ein Projekt im Minus lässt sich verkraften. Fünf in derselben Phase zur selben Zeit nicht. Deshalb sollte der Liquiditätsplan pro Projekt aufgestellt und dann addiert werden, statt von oben nach unten.
Fünf Posten, die allgemeine Vorlagen vergessen
1. Mehrwertsteuer
Die Ausgangssteuer gehört in die Periode, in der die Rechnung ausgestellt wird, nicht in die, in der der Kunde zahlt. In Norwegen dauern die MwSt.-Perioden zwei Monate, mit Fristen am 10. April, 10. Juni, 31. August, 10. Oktober, 10. Dezember und 10. Februar. Fakturieren Sie im Oktober NOK 680,000 netto, sind bis zum 10. Dezember NOK 170,000 Ausgangssteuer fällig, auch wenn der Kunde spät zahlt. Die Vorsteuer auf Einkäufe wirkt in die andere Richtung. Führen Sie die Mehrwertsteuer im Liquiditätsplan als eigene Zeile, nicht als Teil des Rechnungsbetrags.
2. Vertragssicherheit
Nach NS 8405 und NS 8407 stellt der Auftragnehmer bis zur Übergabe eine Sicherheit über 10% der Vertragssumme und danach drei Jahre lang über 3%. Meist ist das eine Bankbürgschaft statt Bargeld, aber die Bürgschaft kostet Avalprovision und bindet einen Teil Ihrer Kreditlinie. Bei Nachunternehmerverträgen richtet sich das oft nach NS 8415 und den Bedingungen des Vertrags mit dem Hauptauftragnehmer.
3. Verspätete Fakturierung
Der größte Einzelposten im Cashflow vieler Projektunternehmen ist Arbeit, die erledigt, aber nicht fakturiert ist: weil eine Baustellenbegehung nicht abgezeichnet wurde, weil ein Nachtrag nicht bepreist ist oder weil niemand die Zeit hatte. Verfolgen Sie „geplantes Rechnungsdatum überschritten“ als eigene Kennzahl pro Projekt.
4. Noch nicht vereinbarte Nachträge
Im Beispiel ist ein Nachtrag über NOK 120,000 angemeldet, aber nicht vereinbart. Im Liquiditätsplan hat er nichts zu suchen, bis er genehmigt ist, die Kosten der Arbeit fließen aber schon von Ihrem Konto ab.
5. Währung
Einkäufe in Euro oder schwedischen Kronen bringen Unsicherheit bei Zahlungstermin und Wechselkurs. Verwenden Sie in der Prognose den heutigen Kurs und weisen Sie offene Fremdwährungsbeträge gesondert aus.
So richten Sie den Liquiditätsplan ein
Ein brauchbarer projektbasierter Liquiditätsplan hat ein Tabellenblatt pro Projekt und ein Übersichtsblatt. Pro Projekt brauchen Sie diese Zeilen, mit den Monaten als Spalten:
| Zeile | Quelle |
|---|---|
| Einzahlungen: Abschlag / Meilenstein | Fakturierungsplan + Zahlungsbedingungen des Kunden |
| Einzahlungen: Schlussabrechnung | Übergabe + 2 + 2 Monate nach den NS-Standards oder laut Vertrag |
| Auszahlungen: Lieferanten | Bestellungen: erwartetes Lieferdatum + Zahlungsbedingungen des Lieferanten |
| Auszahlungen: Nachunternehmer | Zahlungsplan im Vertrag |
| Löhne und Lohnnebenkosten | Personalplan × Stundenkosten, Zahltag |
| Mehrwertsteuer | Ausgangssteuer minus Vorsteuer pro MwSt.-Periode |
| Kumuliert | Summe aller Zeilen darüber |
Die wichtigste Spalte enthält keine Zahl, sondern eine Annahme: Woher kommt jeder Betrag? Verzögert sich eine Bestellung oder verschiebt sich ein Meilenstein, muss sofort klar sein, welche Zeile sich ändert. Sonst haben Sie eine Tabelle, der nach drei Wochen niemand mehr traut.
Führen Sie die Projektblätter ohne MwSt., damit sie sich mit dem Projektbudget abstimmen lassen, und tragen Sie die Mehrwertsteuer im Übersichtsblatt als eigene Zeile pro MwSt.-Periode ein. Die Tabelle folgt dann derselben Logik wie das Rechenbeispiel.
Wenn die Tabelle nicht mehr reicht
Die Tabelle funktioniert, solange eine Person für sie zuständig ist und es wenige Projekte gibt. Sie versagt, sobald sich Fakturierungspläne, Bestellungen und Personalpläne jede Woche in anderen Systemen ändern. Dann muss jemand dieselben Änderungen an zwei Stellen eintragen, und nach ein paar Wochen glaubt niemand mehr den Zahlen.
Cashflow auf Basis erwarteter Ein- und Auszahlungen
In ProfitTracker baut der Cashflow auf Daten auf, mit denen der Projektleiter ohnehin arbeitet. Einzahlungen stammen aus Meilensteinen und Artikelzeilen der Kundenaufträge: Rechnungsdatum plus Zahlungsbedingungen des Kunden. Auszahlungen stammen aus offenen Bestellungen (Lieferdatum plus Zahlungsbedingungen des Lieferanten) und geplanten Einkäufen, gleichmäßig verteilt bis zum Lieferdatum des Projekts. Verschieben Sie einen Meilenstein oder eine Lieferung, zieht die Prognose beim nächsten Öffnen mit.
Sie sollten wissen, was dabei fehlt: Löhne, Lohnkosten auf Stundenbasis, Mehrwertsteuer und sonstige Betriebskosten sind nicht enthalten, und die Beträge verstehen sich ohne MwSt. Den Liquiditätsplan des Gesamtunternehmens ersetzt das also nicht. Sie bekommen den Projektteil, der sich jede Woche ändert, ohne ihn noch einmal eintippen zu müssen.
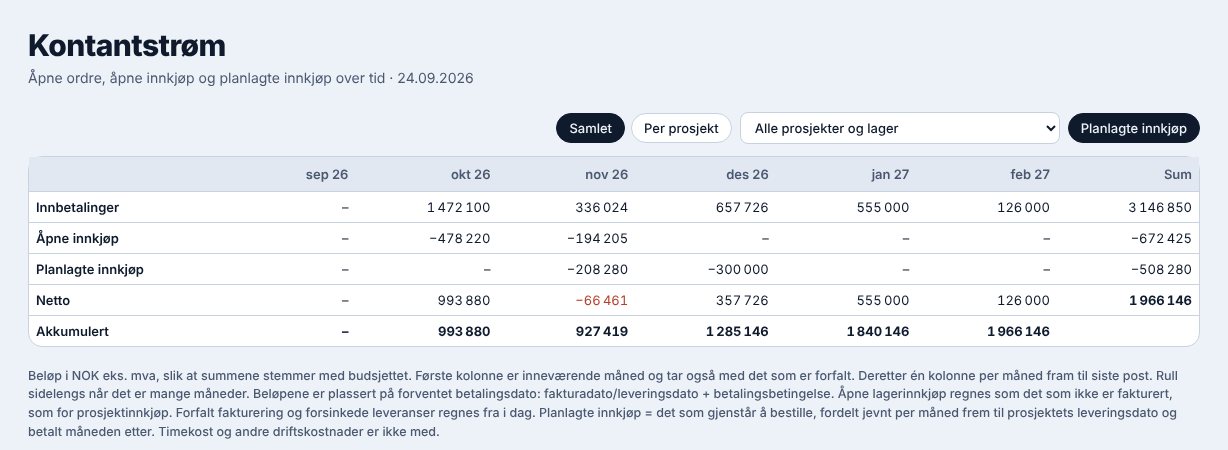
Sehen Sie den Cashflow Ihrer eigenen Projekte, aufgebaut aus Fakturierungsplänen und Bestellungen.