 Svenska
 Dansk
 Deutsch
 English
 Español
 Norsk bokmål
Ett projekt kan visa fin vinst och ändå tömma kassan. I projektföretag kommer pengarna in klumpvis (a conto-fakturor efter upparbetning, milstolpar och slutredovisning), medan utbetalningarna följer inköp och löner. En likviditetsbudget byggd för jämna månadsintäkter fångar inte det.
Vinst och likviditet är två olika frågor
Resultatbudgeten frågar om intäkterna täcker kostnaderna under perioden. Likviditetsbudgeten frågar om det finns pengar på kontot den dag räkningarna ska betalas. Skillnaden beror på tre saker: periodisering (en kostnad kan uppstå långt innan den betalas, och tvärtom), betalningsvillkor (kunden kanske betalar 30 dagar efter fakturan, medan lönerna går ut den 20:e) och poster som inte påverkar resultatet alls: moms, kontraktssäkerhet, amorteringar och investeringar.
| Per 31 oktober | Belopp | Vad siffran svarar på |
|---|---|---|
| Vinst hittills (intäkter efter upparbetning) | 215 636 | Har projektet tjänat pengar hittills? |
| Fakturerat till kunden hittills | 3 120 000 | Vad har vi bett kunden betala? |
| Upparbetade kostnader hittills | 3 242 200 | Vad har projektet kostat hittills? |
| Ackumulerat kassaflöde | −634 200 | Hur mycket likviditet har projektet bundit? |
Alla fyra siffrorna stämmer samtidigt. Vinsten är positiv och faktureringen ligger nära kostnaderna, men kassaflödet är negativt eftersom kunderna betalar först efter att leverantörer och löner är betalda.
Därför behöver projektföretag en egen uppställning
De flesta gratismallar har en rad för ”försäljning” och en för ”inköp”. Det är för grovt för en installatör. Tre saker skiljer projektarbete från annan verksamhet:
- Stora inköp tidigt. Luftbehandlingsaggregat, elcentraler och specialkomponenter beställs och betalas långt innan de kan faktureras som utfört arbete.
- Fakturering efter upparbetning. Inom bygg och anläggning får försäljningsdokument utfärdas i takt med att arbetet utförs (§ 8-1-2a i bokføringsforskriften, de norska bokföringsreglerna). Varje månad du inte fakturerar utfört arbete är en månads kredit till kunden.
- Slutredovisningen kommer sent. Enligt de norska standardavtalen NS 8405 och NS 8407 ska slutredovisningen lämnas inom två månader efter överlämningen, och beställaren har sedan två månader på sig att betala och komma med invändningar. Den sista delen av kontraktssumman kan därför komma ett kvartal eller mer efter att jobbet är klart.
Räkneexempel: en entreprenad månad för månad
Ta en ventilationsentreprenad på NOK 4,800,000 plus en godkänd ändring på NOK 78,000, som löper från mars till januari med överlämning i januari. Vi har lagt in upparbetade kostnader per månad, a conto-fakturering efter upparbetning och följande antaganden: löner betalas samma månad, leverantörer betalas efter 30 dagar, a conto-fakturor betalas månaden efter fakturering och slutfakturan från januari betalas i mars.
Exemplets begränsningar: Siffrorna är exklusive moms så att de kan jämföras med budget och resultat. I verkligheten betalar kunden dig, och du betalar leverantörerna, belopp inklusive moms, och skatten regleras per momsperiod (se avsnittet om moms nedan). Exemplet visar ett projekt, utan omkostnader, garantiavgifter, ränta eller sena betalningar. Det ska visa mönstret, inte fungera som facit.
| Månad | Inbetalningar | Utbetalningar | Netto | Ackumulerat |
|---|---|---|---|---|
| Mar 26 | 0 | 30 000 | −30 000 | −30 000 |
| Apr | 0 | 170 000 | −170 000 | −200 000 |
| Maj | 200 000 | 300 000 | −100 000 | −300 000 |
| Jun | 400 000 | 470 000 | −70 000 | −370 000 |
| Jul | 520 000 | 1 140 000 | −620 000 | −990 000 |
| Aug | 150 000 | 290 000 | −140 000 | −1 130 000 |
| Sep | 520 000 | 350 000 | +170 000 | −960 000 |
| Okt | 650 000 | 324 200 | +325 800 | −634 200 |
| Nov | 680 000 | 368 000 | +312 000 | −322 200 |
| Dec | 600 000 | 510 000 | +90 000 | −232 200 |
| Jan | 600 000 | 423 600 | +176 400 | −55 800 |
| Feb | 0 | 198 000 | −198 000 | −253 800 |
| Mar 27 | 558 000 | 0 | +558 000 | +304 200 |
Tre saker sticker ut. Luftbehandlingsaggregaten levereras i juni och leverantörsfakturan betalas i juli, innan kunden har betalat för montaget. Juli är fellesferie, den gemensamma norska sommarsemestern: lite upparbetning och lite fakturering, men junis leverantörer ska ändå ha sitt. Och eftersom slutfakturan betalas två månader efter överlämningen ligger projektet på minus ända till mars året därpå, trots att den prognostiserade vinsten är NOK 304,200.
Ett projekt på minus går att hantera, men inte fem i samma fas samtidigt. Därför ska likviditetsbudgeten byggas per projekt och summeras, inte tas fram uppifrån och ner.
Fem poster som vanliga mallar glömmer
1. Moms
Utgående moms hör till den period då fakturan utfärdas, inte den då kunden betalar. I Norge är momsperioderna två månader långa, med förfallodagar 10 april, 10 juni, 31 augusti, 10 oktober, 10 december och 10 februari. Om du fakturerar NOK 680,000 exkl. moms i oktober ska NOK 170,000 i utgående moms betalas senast 10 december, även om kunden betalar sent. Ingående moms på inköp går åt andra hållet. Lägg momsen som en egen rad i likviditetsbudgeten, inte som en del av fakturabeloppet.
2. Kontraktssäkerhet
Enligt NS 8405 och NS 8407 ställer entreprenören säkerhet på 10% av kontraktssumman fram till överlämningen och 3% i tre år efter det. Oftast är det en bankgaranti snarare än kontanter, men garantin kostar provision och binder en del av din kreditram i banken. I underentreprenader följer detta ofta NS 8415 och villkoren i avtalet med huvudentreprenören.
3. Sen fakturering
Den största enskilda posten i många projektföretags kassaflöde är arbete som är utfört men inte fakturerat, för att en besiktning inte är påskriven, för att en ändring inte är prissatt eller för att ingen har hunnit. Följ ”passerat planerat fakturadatum” som ett eget nyckeltal per projekt.
4. Ändringar som inte är överenskomna
I exemplet har en ändring på NOK 120,000 anmälts men inte avtalats. Den hör inte hemma i likviditetsbudgeten förrän den är godkänd, men kostnaden för arbetet lämnar redan ditt bankkonto.
5. Valuta
För ett norskt företag innebär inköp i euro eller svenska kronor osäkerhet kring både betaldatum och växelkurs. Använd dagens kurs i prognosen och visa öppna valutabelopp separat.
Så sätter du upp likviditetsbudgeten
En användbar projektbaserad likviditetsbudget har en flik per projekt och en summeringsflik. För varje projekt behöver du de här raderna, med månader som kolumner:
| Rad | Källa |
|---|---|
| Inbetalning: a conto/milstolpe | Faktureringsplan + kundens betalningsvillkor |
| Inbetalning: slutredovisning | Överlämning + 2 + 2 månader enligt NS-standarderna, eller enligt avtalet |
| Utbetalning: leverantörer | Inköpsorder: väntat leveransdatum + leverantörens betalningsvillkor |
| Utbetalning: underentreprenörer | Betalningsplan i avtalet |
| Löner och lönebikostnader | Bemanningsplan × timkostnad, lönedag |
| Moms | Utgående minus ingående per momsperiod |
| Ackumulerat | Summan av allt ovan |
Den viktigaste kolumnen innehåller ett antagande, inte en siffra: varifrån kommer varje belopp? När en inköpsorder glider eller en milstolpe flyttas ska det vara tydligt vilken rad som ändras. Annars får du ett kalkylblad som ingen litar på efter tre veckor.
Håll projektflikarna exklusive moms så att de kan stämmas av mot projektbudgeten, och lägg momsen i summeringsfliken som en egen rad per momsperiod. Då följer kalkylbladet samma logik som räkneexemplet.
När kalkylbladet inte räcker
Kalkylbladet fungerar så länge en person äger det och projekten är få. Det slutar fungera när faktureringsplaner, inköpsorder och bemanningsplaner ändras varje vecka i andra system. Då måste någon föra in samma ändringar på två ställen, och efter några veckor litar ingen på siffrorna.
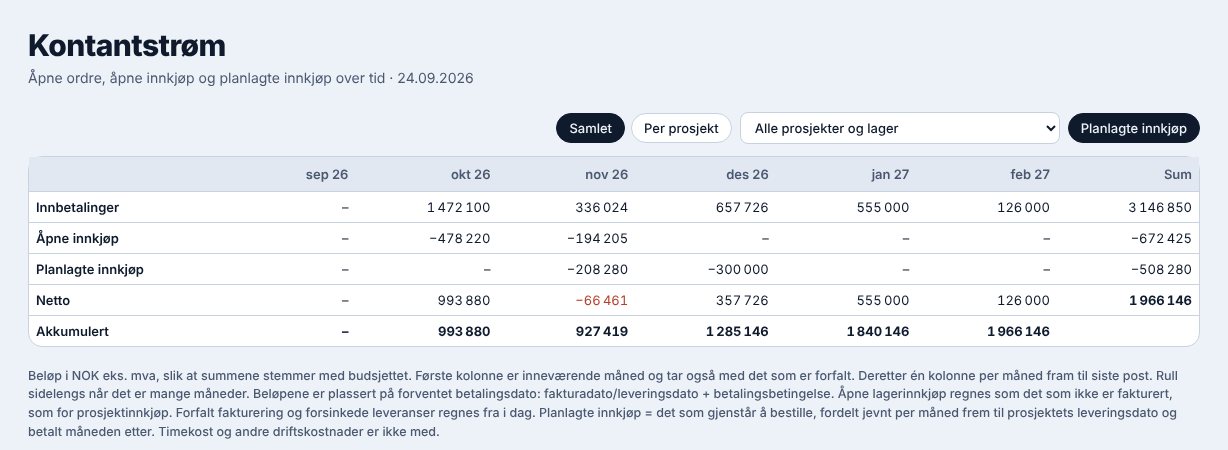
Kassaflöde utifrån väntade in- och utbetalningar
I ProfitTracker bygger kassaflödet på data som projektledaren redan arbetar med. Inbetalningar kommer från milstolpar och artikelrader på kundordern: fakturadatum plus kundens betalningsvillkor. Utbetalningar kommer från öppna inköpsorder (leveransdatum plus leverantörens betalningsvillkor) och eventuella planerade inköp, fördelade jämnt fram till projektets leveransdatum. Flytta en milstolpe eller en leverans så flyttas prognosen med nästa gång du öppnar den.
Du bör veta vad det utelämnar: löner, timkostnader, moms och andra rörelsekostnader ingår inte, och beloppen är exklusive moms. Det ersätter alltså inte företagets samlade likviditetsbudget. Det du får är projektdelen, den som ändras varje vecka, utan att behöva föra in den en gång till.
Se kassaflödet för dina egna projekt, byggt på faktureringsplaner och inköpsorder.