 Español
 Dansk
 Deutsch
 English
 Norsk bokmål
 Svenska
Un proyecto puede mostrar un buen beneficio y aun así vaciarte la caja. En las empresas que trabajan por proyectos, el dinero entra a tramos (facturas a cuenta según el avance, hitos y liquidación final), mientras que los pagos siguen el ritmo de las compras y las nóminas. Un presupuesto de tesorería pensado para ingresos mensuales estables no lo recoge.
Beneficio y caja son dos preguntas distintas
El presupuesto de pérdidas y ganancias pregunta si los ingresos cubren los costes del periodo. El presupuesto de tesorería pregunta si hay dinero en el banco el día en que vencen las facturas. La diferencia se reduce a tres cosas: el devengo (un coste puede devengarse mucho antes de pagarse, y al revés), las condiciones de pago (el cliente puede pagar a 30 días de la factura, mientras que los salarios salen el día 20) y las partidas que ni siquiera son pérdidas o ganancias: el IVA, las garantías del contrato, la devolución de préstamos y las inversiones.
| A 31 de octubre | Importe | Qué responde la cifra |
|---|---|---|
| Resultado a la fecha (ingresos según el avance) | 215 636 | ¿Ha ganado dinero el proyecto hasta ahora? |
| Facturado al cliente a la fecha | 3 120 000 | ¿Cuánto le hemos pedido que pague al cliente? |
| Costes incurridos a la fecha | 3 242 200 | ¿Cuánto ha costado el proyecto hasta ahora? |
| Flujo de caja acumulado | −634 200 | ¿Cuánta caja ha inmovilizado el proyecto? |
Las cuatro cifras son correctas a la vez. El resultado es positivo y la facturación va cerca de los costes, pero la caja está en negativo porque los clientes pagan después de que hayan salido los pagos a proveedores y los salarios.
Por qué las empresas de proyectos necesitan su propio planteamiento
La mayoría de las plantillas gratuitas tienen una fila para «ventas» y otra para «compras». Para un instalador eso se queda corto. Tres rasgos distinguen el trabajo por proyectos:
- Grandes compras al principio. Las unidades de tratamiento de aire, los cuadros eléctricos y los componentes especiales se piden y se pagan mucho antes de poder facturarse como trabajo terminado.
- Facturación según el avance. En edificación y obra civil, los documentos de venta pueden emitirse a medida que avanza el trabajo (§ 8-1-2a del bokføringsforskriften, el reglamento noruego de contabilidad). Cada mes que no facturas trabajo terminado es un mes de crédito al cliente.
- La liquidación final llega tarde. Con los contratos tipo noruegos NS 8405 y NS 8407, la liquidación final debe presentarse en los dos meses siguientes a la entrega, y el cliente dispone después de otros dos meses para pagar y formular objeciones. La última parte del importe del contrato puede llegar, por tanto, un trimestre o más después de acabar el trabajo.
Ejemplo práctico: un contrato mes a mes
Pongamos un contrato de ventilación de NOK 4,800,000 más una modificación aprobada de NOK 78,000, de marzo a enero, con entrega en enero. Hemos introducido los costes incurridos por mes, la facturación a cuenta según el avance y estos supuestos: los salarios se pagan el mismo mes, los proveedores cobran a 30 días, las facturas a cuenta se cobran el mes siguiente a su emisión y la factura final de enero se cobra en marzo.
Límites del ejemplo: Las cifras no incluyen IVA para poder compararlas con el presupuesto y el resultado. En la realidad, tanto lo que te paga el cliente como lo que pagas a los proveedores lleva IVA, y el impuesto se liquida por periodo de IVA (ver la sección sobre el IVA más abajo). El ejemplo muestra un solo proyecto, sin gastos generales, comisiones de avales, intereses ni retrasos en los pagos. Sirve para ver la pauta, no como respuesta modelo.
| Mes | Cobros | Pagos | Neto | Acumulado |
|---|---|---|---|---|
| Mar 26 | 0 | 30 000 | −30 000 | −30 000 |
| Abr | 0 | 170 000 | −170 000 | −200 000 |
| May | 200 000 | 300 000 | −100 000 | −300 000 |
| Jun | 400 000 | 470 000 | −70 000 | −370 000 |
| Jul | 520 000 | 1 140 000 | −620 000 | −990 000 |
| Ago | 150 000 | 290 000 | −140 000 | −1 130 000 |
| Sep | 520 000 | 350 000 | +170 000 | −960 000 |
| Oct | 650 000 | 324 200 | +325 800 | −634 200 |
| Nov | 680 000 | 368 000 | +312 000 | −322 200 |
| Dic | 600 000 | 510 000 | +90 000 | −232 200 |
| Ene | 600 000 | 423 600 | +176 400 | −55 800 |
| Feb | 0 | 198 000 | −198 000 | −253 800 |
| Mar 27 | 558 000 | 0 | +558 000 | +304 200 |
Llaman la atención tres cosas. Las unidades de tratamiento de aire se entregan en junio y la factura del proveedor se paga en julio, antes de que el cliente haya pagado la instalación. Julio es fellesferie, las vacaciones comunes de verano en Noruega: poco avance y poca facturación, pero a los proveedores de junio hay que pagarles igual. Y como la factura final se cobra dos meses después de la entrega, el proyecto sigue en números rojos hasta marzo del año siguiente, aunque el resultado previsto sea de NOK 304,200.
Un proyecto en números rojos se puede gestionar. Cinco en la misma fase y al mismo tiempo, no. Por eso el presupuesto de tesorería debe montarse por proyecto y sumarse, no elaborarse de arriba abajo.
Cinco partidas que las plantillas generales olvidan
1. IVA
El IVA repercutido corresponde al periodo en que se emite la factura, no a aquel en que paga el cliente. Los periodos de IVA duran dos meses, con vencimientos el 10 de abril, el 10 de junio, el 31 de agosto, el 10 de octubre, el 10 de diciembre y el 10 de febrero. Si facturas NOK 680,000 sin IVA en octubre, debes ingresar NOK 170,000 de IVA repercutido antes del 10 de diciembre, aunque el cliente pague tarde. El IVA soportado de las compras va en sentido contrario. Pon el IVA en el presupuesto de tesorería como línea aparte, no como parte del importe de la factura.
2. Garantías del contrato
Con NS 8405 y NS 8407, el contratista aporta una garantía del 10% del importe del contrato hasta la entrega y del 3% durante los tres años siguientes. Suele ser un aval bancario y no efectivo, pero el aval lleva comisión y ocupa parte de tu línea de crédito con el banco. En las subcontratas esto suele seguir la NS 8415 y las condiciones del contrato con el contratista principal.
3. Facturación tardía
La mayor partida individual en el flujo de caja de muchas empresas de proyectos es el trabajo hecho pero sin facturar, porque no se ha firmado una inspección de obra, porque una modificación está sin valorar o porque nadie ha tenido tiempo. Controla «fecha de factura prevista superada» como indicador propio de cada proyecto.
4. Modificaciones aún sin acordar
En el ejemplo, se ha notificado una modificación de NOK 120,000 que aún no está acordada. No tiene cabida en el presupuesto de tesorería hasta que se apruebe, pero el coste del trabajo ya está saliendo de tu cuenta bancaria.
5. Divisas
Las compras en euros o coronas suecas traen incertidumbre tanto en la fecha de pago como en el tipo de cambio. Usa en la previsión el tipo de cambio de hoy y muestra aparte los importes abiertos en divisa.
Cómo montar el presupuesto de tesorería
Un presupuesto de tesorería por proyectos que sirva de verdad tiene una pestaña por proyecto y una de resumen. Para cada proyecto necesitas estas filas, con los meses en columnas:
| Fila | Origen |
|---|---|
| Cobros: a cuenta / hito | Calendario de facturación + condiciones de pago del cliente |
| Cobros: liquidación final | Entrega + 2 + 2 meses según las normas NS, o lo que diga el contrato |
| Pagos: proveedores | Pedidos de compra: fecha de entrega prevista + condiciones de pago del proveedor |
| Pagos: subcontratas | Calendario de pagos del contrato |
| Salarios y cargas sociales | Plan de horas × coste por hora, fecha de pago |
| IVA | Repercutido menos soportado por periodo de IVA |
| Acumulado | Suma de todo lo anterior |
La columna más importante no contiene una cifra, sino un supuesto: ¿de dónde sale cada importe? Cuando un pedido de compra se retrasa o un hito se mueve, debe quedar claro qué fila cambia. Si no, acabas con una hoja de cálculo de la que nadie se fía a las tres semanas.
Deja las pestañas de proyecto sin IVA para poder cuadrarlas con el presupuesto del proyecto, y pon el IVA en la pestaña de resumen como fila aparte por periodo de IVA. Así la hoja de cálculo sigue la misma lógica que el ejemplo.
Cuándo la hoja de cálculo no basta
La hoja de cálculo funciona mientras la lleva una sola persona y hay pocos proyectos. Deja de funcionar cuando los calendarios de facturación, los pedidos de compra y los planes de horas cambian cada semana en otros sistemas. Alguien tiene que introducir entonces los mismos cambios en dos sitios, y a las pocas semanas nadie se fía de las cifras.
Flujo de caja basado en cobros y pagos previstos
En ProfitTracker, el flujo de caja se construye con datos con los que el jefe de proyecto ya trabaja. Los cobros salen de los hitos y las líneas de artículos de los pedidos de venta: fecha de factura más las condiciones de pago del cliente. Los pagos salen de los pedidos de compra abiertos (fecha de entrega más las condiciones de pago del proveedor) y de las compras planificadas, repartidas por igual hasta la fecha de entrega del proyecto. Mueve un hito o una entrega y la previsión se mueve con ellos la próxima vez que la abras.
Conviene que sepas lo que deja fuera: los salarios, el coste de horas, el IVA y otros costes de explotación no están incluidos, y los importes son sin IVA. Así que no sustituye al presupuesto de tesorería global de tu empresa. Lo que te da es la parte de los proyectos, la que cambia cada semana, sin tener que volver a introducirla.
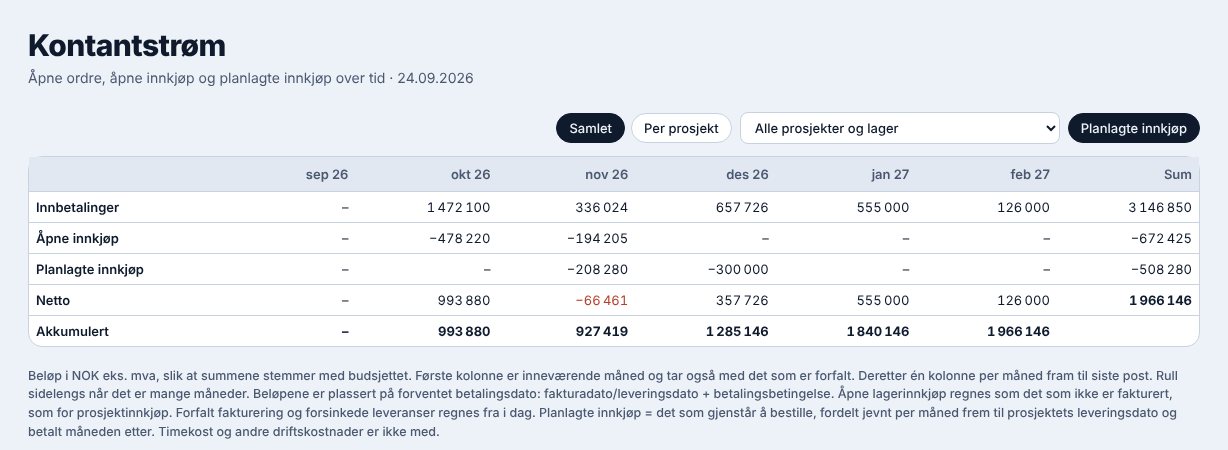
Mira el flujo de caja de tus propios proyectos, a partir de calendarios de facturación y pedidos de compra.