 Español
 Dansk
 Deutsch
 English
 Norsk bokmål
 Svenska
La contabilidad de proyectos significa dos cosas en una empresa que trabaja por proyectos, ya construyas, instales, diseñes, fabriques bajo pedido o entregues proyectos de consultoría e informática. En Noruega es una obligación legal: las empresas de edificación, obra civil y astilleros deben poder documentar ingresos y costes por contrato. También es una herramienta de gestión: las cifras que muestran cómo terminará un proyecto cuando aún puedes cambiar el resultado.
Dos significados de contabilidad de proyectos
| Contabilidad de proyectos según el reglamento de contabilidad | Contabilidad de proyectos para la gestión | |
|---|---|---|
| Finalidad | Documentación y control: se pueden comprobar los ingresos y costes por contrato | Decisiones: cómo terminará el proyecto y qué podemos hacer al respecto |
| Se fija en | Lo contabilizado | Lo contabilizado, lo pedido y lo que queda |
| Quién | Contable, auditor, Skatteetaten (la agencia tributaria noruega) | Jefe de proyecto, director general, consejo de administración |
| Con qué frecuencia | Al menos cada cuatro meses | Cada semana o cada mes |
| Requisito | Obligatoria por encima de 5 G en edificación, obra civil y astilleros | No es obligatoria, pero aquí es donde se salva el margen |
Ambas están conectadas. Unas cuentas de proyecto que cumplen la normativa son la base: sin una codificación y unas periodificaciones correctas, ninguna previsión sirve. Pero unas cuentas que solo cumplen la normativa solo te dicen lo que ya ha pasado. Para gestionar un proyecto necesitas también lo que se ha pedido y lo que queda.
¿Cuándo es obligatoria la contabilidad de proyectos?
El capítulo 8-1 del bokføringsforskriften (el reglamento noruego de contabilidad) tiene normas propias para la edificación, la obra civil y la construcción naval. Según el § 8-1-3, hay que llevar cuentas de proyecto en los contratos cuyo precio de oferta o facturación estimada alcance al menos cinco veces el importe básico de la Seguridad Social noruega (5 G), sin IVA. El umbral se elevó desde NOK 300,000 con efecto desde el 27 de junio de 2024. Con el importe básico vigente desde el 1 de mayo de 2026 (NOK 136,549), el umbral es de NOK 682,745. Se ajusta cada año.
Las normas cubren los contratos de edificación y obra civil, incluidas las instalaciones técnicas fijas como la ventilación y los ascensores. Quedan fuera el mero suministro de mercancías, el diseño y la consultoría, igual que las instalaciones que supongan menos del 5% del valor total del contrato. Un contratista general queda sujeto a ellas aunque subcontrate todo el trabajo. Si no tienes claro si un contrato entra, consúltalo con tu contable o auditor, porque el límite puede ser cuestión de criterio.
La obligación del capítulo 8-1 se aplica a la edificación, la obra civil y los astilleros. Las empresas de ingeniería, la fabricación bajo pedido, la informática y la consultoría no tienen una obligación especial de llevar cuentas de proyecto según el reglamento, pero necesitan igualmente gestionar la rentabilidad por proyecto, y se hacen las mismas preguntas sobre cuándo reconocer los ingresos de un contrato que dura varios meses.
Qué deben contener las cuentas de proyecto
Según el § 8-1-4, las cuentas de proyecto deben identificar el proyecto por código de proyecto, cliente, tipo de trabajo y fechas de inicio y fin, y mostrar todos los costes directos y todos los ingresos. Los costes deben separarse como mínimo en salarios, materiales, subcontratas y otros costes directos. El trabajo del contrato debe mantenerse separado del trabajo adicional y las modificaciones cuando sea significativo. El código de proyecto debe figurar en cada asiento, y las cuentas de proyecto deben actualizarse en cada periodo de información, al menos cada cuatro meses.
Otras dos normas del mismo capítulo son igual de prácticas. Según el § 8-1-2, hay que llevar partes de horas por empleado y por día, separados entre proyectos y tiempo interno, incluso en contratos a precio cerrado. Y según el § 8-1-5, las cuentas de proyecto, los contratos, los planos y los partes de horas deben conservarse diez años, frente a cinco en la mayoría de los demás registros contables. Las cuentas de proyecto también deben tener trazabilidad en ambos sentidos: del asiento al proyecto y del proyecto al asiento.
| Requisito | Base legal | En la práctica |
|---|---|---|
| Cuentas de proyecto por encima de 5 G | § 8-1-3 | Todos los contratos de más de unos NOK 683,000 sin IVA desde el 1 de mayo de 2026 |
| Costes por salarios, materiales, subcontratas y otros directos | § 8-1-4 | El plan de cuentas y las partidas presupuestarias deben sumar estos cuatro |
| Contrato y modificaciones por separado | § 8-1-4 | Una línea o un subproyecto aparte para las modificaciones |
| Actualización al menos cada cuatro meses | § 8-1-4 | La mayoría lo hace cada mes |
| Partes de horas por empleado y día | § 8-1-2 | También a precio cerrado |
| Conservación durante diez años | § 8-1-5 | También contratos y planos |
Facturación según el avance e IVA
En edificación y obra civil, los documentos de venta pueden emitirse a medida que avanza el trabajo (§ 8-1-2a). Si el contratista recibe un pago parcial, debe emitir un documento de venta a más tardar un mes después del final del periodo de IVA. Skatteetaten ha dejado claro que los anticipos puramente financieros antes de empezar el trabajo no dan derecho ni obligación de emitir un documento de venta, pero un anticipo pasa a ser pago parcial en cuanto el trabajo está en marcha. Entonces debe facturarse con IVA a medida que avanza el trabajo. El IVA corresponde al periodo en que se emitió el documento de venta, sea cual sea la fecha en que pague el cliente.
Así que facturar es más que una cuestión de caja. El trabajo terminado sin facturar es crédito al cliente, y puede convertirse en un problema de IVA si has recibido pagos sin facturar.
Ingresos según el avance: el método del grado de avance
La regla principal de las buenas prácticas contables noruegas para los contratos de construcción es el método del grado de avance (løpende avregning) según NRS 2 Anleggskontrakter, la norma noruega sobre contratos de construcción: los ingresos y el resultado se reconocen al ritmo del grado de avance, no cuando se factura al cliente ni cuando termina el proyecto. Las empresas pequeñas pueden usar en su lugar el método de contrato terminado según NRS 8, en el que los ingresos se reconocen al terminar el contrato y los costes incurridos permanecen hasta entonces en el balance como obra en curso. El método se elige para toda la empresa y debe aplicarse de forma coherente, así que acuérdalo con tu auditor.
El grado de avance debe reflejar el trabajo realmente hecho. La medida más habitual son los costes incurridos divididos entre los costes totales previstos. Si eso da una imagen engañosa, por ejemplo porque se ha entregado equipo caro que aún no se ha instalado, se puede usar una medición física o las horas de trabajo. Los ingresos del contrato son el importe del contrato más el trabajo adicional y las modificaciones aprobados. Las modificaciones se incluyen cuando es probable que el cliente las apruebe; las reclamaciones de compensación tienen condiciones más estrictas. Y si el resultado final no se puede estimar de forma fiable, como suele ocurrir al principio de un proyecto, se reconocen ingresos iguales a los costes incurridos, de modo que el resultado es cero. Dicho de otro modo, un proyecto sin previsión no puede reconocer beneficio.
Ejemplo práctico
Pongamos un proyecto con un importe de contrato de NOK 4,800,000 sin IVA, de marzo a enero. El cliente ha aprobado una orden de cambio (CO-03) de NOK 78,000, así que los ingresos del contrato son NOK 4,878,000. A 31 de octubre de 2026, los costes incurridos son NOK 3,242,200 y los costes totales previstos, NOK 4,573,800. Incurrido significa aquí que el coste se ha asumido y corresponde al periodo, no que se haya pagado.
| Importe | |
|---|---|
| Grado de avance: incurrido ÷ coste total previsto | 70,9 % |
| Ingresos devengados: grado de avance × ingresos del contrato | 3 457 836 |
| Facturado a cuenta a la fecha | 3 120 000 |
| Ingresos devengados aún sin facturar (un derecho de cobro en el balance) | 337 836 |
| Resultado a la fecha: devengado − incurrido | 215 636 |
| Resultado previsto de todo el proyecto | 304 200 |
En el balance, los ingresos devengados aún sin facturar figuran como derecho de cobro. Si se ha facturado al cliente más de lo devengado, el exceso figura como anticipo de clientes en el pasivo corriente. Los derechos de cobro y los anticipos de contratos distintos no pueden compensarse entre sí.
Qué supone la elección del método para el resultado anual
A lo largo de la vida del proyecto el resultado es el mismo. La diferencia está en cuándo aparece. En una empresa con muchos proyectos que cruzan el fin de año, el resultado con el método de contrato terminado oscila según cuándo se entregan los proyectos, no según cuánto trabajo se ha hecho realmente.
Contratos con pérdidas: toda la pérdida de una vez
Si la previsión muestra que un proyecto tendrá pérdidas, toda la pérdida esperada debe llevarse a gastos de inmediato, no repartirse en el trabajo restante. Esto vale para los dos métodos. En el ejemplo, las horas propias de instalación van camino de 2,020 frente a 1,750 en la estimación, y cada hora extra cuesta NOK 620. Si la instalación acaba en torno a 2,511 horas, el proyecto queda a cero; con más, es un contrato con pérdidas. Un jefe de proyecto que sabe que la pérdida se reconoce de golpe tiene un buen motivo para actualizar la previsión con honestidad y pronto.
De las cuentas de proyecto al control del proyecto
La tabla muestra el proyecto de ejemplo línea a línea. La columna «pedido, sin facturar» es lo que no muestran las cuentas de proyecto legales, y la columna «restante, sin pedir» es el criterio del jefe de proyecto. Juntas producen la previsión.
| Línea | Presupuesto original | Presupuesto actual | Incurrido | Pedido, sin facturar | Restante, sin pedir | Previsión | Desviación frente al actual | |
|---|---|---|---|---|---|---|---|---|
| 4110 | Equipos principales | 1 180 000 | 1 180 000 | 1 160 000 | 0 | 0 | 1 160 000 | +20 000 |
| 4120 | Materiales | 820 000 | 880 000 | 560 000 | 210 000 | 140 000 | 910 000 | −30 000 |
| 4130 | Componentes | 420 000 | 420 000 | 260 000 | 150 000 | 30 000 | 440 000 | −20 000 |
| 4500 | Subcontrata | 300 000 | 300 000 | 120 000 | 216 000 | 0 | 336 000 | −36 000 |
| 4900 | Costes indirectos de obra | 140 000 | 140 000 | 98 000 | 0 | 52 000 | 150 000 | −10 000 |
| 5110 | Instalación, horas propias | 1 085 000 | 1 085 000 | 880 400 | 0 | 372 000 | 1 252 400 | −167 400 |
| 5120 | Gestión de proyecto | 202 800 | 202 800 | 163 800 | 0 | 62 400 | 226 200 | −23 400 |
| 5130 | Puesta en marcha y entrega | 99 200 | 99 200 | 0 | 0 | 99 200 | 99 200 | 0 |
| Total | 4 247 000 | 4 307 000 | 3 242 200 | 576 000 | 755 600 | 4 573 800 | −266 800 |
Cinco cosas explican la caída. Las horas propias de instalación van camino de superar en 270 la estimación. Es la mayor desviación individual, y la más común en casi todos los sectores que trabajan por proyectos. Los materiales superan el presupuesto incluso después de subirlo en NOK 60,000 con la orden de cambio CO-03. La subcontrata se contrató por 336,000 frente a 300,000 en la estimación, una pérdida fijada el día en que se firmó el contrato. Los costes indirectos de obra son mayores porque el trabajo duró tres semanas más. Y la gestión de proyecto ha consumido más horas de las previstas. Los equipos principales salieron algo por debajo y la modificación añade algo de margen, pero no lo suficiente.
Presupuesto original, presupuesto actual y previsión
La línea de materiales tenía NOK 820,000 en la estimación y 880,000 en el presupuesto actual tras CO-03. La previsión es de 910,000. Frente al presupuesto actual, la desviación es de −30,000; frente a la estimación, de −90,000, y 60,000 de esa cifra los cubre la modificación. Las dos cifras son útiles. La primera muestra lo que aún hay que corregir; la segunda, lo que debe aprender quien estima. Unas cuentas de proyecto con un solo presupuesto pierden una de estas dos historias. Un presupuesto ajustado sin registro oculta las desviaciones en lugar de explicarlas.
Modificaciones aún sin acordar
La orden de cambio CO-04, de NOK 120,000, está notificada pero sin aprobar. No está en la previsión. Si se aprueba, el resultado previsto pasa a NOK 424,200 (8.5%). Muéstrala como cifra aparte. Es a la vez un riesgo y una oportunidad, y alguien tiene que hacerse cargo del seguimiento.
De los costes contabilizados al resultado final previsto
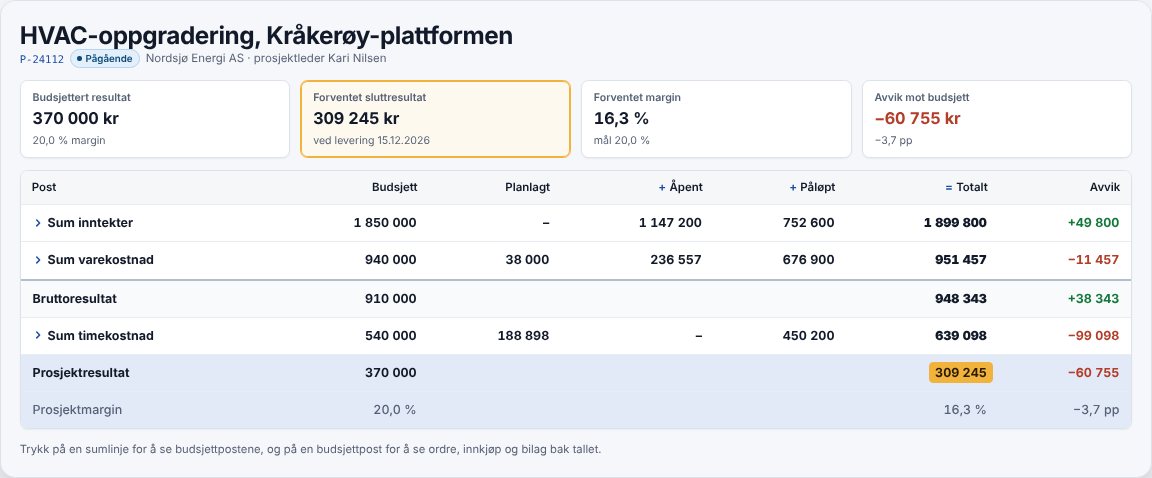
La pestaña Rentabilidad de ProfitTracker se basa en el mismo cálculo que la tabla anterior: Planificado + Comprometido + Real = Total, comparado con el presupuesto por partida presupuestaria, para ingresos, coste de materiales y coste de horas. Real son los asientos obtenidos del software de contabilidad, las salidas de almacén completadas y las horas registradas a su coste por hora. Comprometido son los pedidos de compra y el valor de pedido aún sin facturar. Planificado es lo que queda por pedir y las horas restantes. Cada línea de total se puede abrir hasta llegar al pedido de compra y al asiento.
Dos advertencias. Los asientos se obtienen en la sincronización diaria y cuando pulsas «Sincronizar ahora». Y las horas restantes son la estimación menos las horas registradas, así que la previsión solo es tan buena como la estimación que el jefe de proyecto mantenga al día. Los ingresos devengados por grado de avance se calculan en la contabilidad; ProfitTracker te da la previsión que necesitas para hacerlo.
La contribución del proyecto y el margen de explotación son dos medidas distintas
El resultado en las cuentas de proyecto es una contribución del proyecto: ingresos menos costes directos del proyecto. Tiene que cubrir gastos generales como locales, administración, ventas, herramientas y dirección antes de convertirse en resultado de explotación. Por eso no se puede comparar directamente el margen del proyecto con un margen de explotación. Sí puedes usar el margen de explotación como referencia de cuánta desviación aguanta una empresa: los gastos generales no cambian cuando un proyecto se tuerce, así que cualquier caída de la contribución del proyecto sale directamente del resultado de explotación.
En el ejemplo, la contribución del proyecto cae del 11.5% al 6.2%, es decir, 5.3 puntos porcentuales de los ingresos del proyecto. El análisis de edificación y obra civil de BDO para 2026 muestra un margen de explotación del 5.1% en los instaladores de servicios de edificación en 2025. Si una empresa tiene más o menos ese margen y varios proyectos se desvían otro tanto, el beneficio del año desaparece. Por eso unos pocos puntos porcentuales en unos pocos proyectos grandes deciden el año.
Cierre del periodo: cuatro pasos cada mes
1. Codificación
Revisa los asientos sin código de proyecto o en la línea equivocada. «Varios» cuenta como documentado, pero no sirve de nada cuando tienes que buscar la causa de una desviación.
2. Periodificaciones
Las mercancías recibidas pero sin facturar corresponden al mes en que se recibieron. En el ejemplo son NOK 64,000 de materiales entregados y usados sin factura. Lo mismo vale para el trabajo de subcontrata hecho pero sin facturar y para las horas registradas pero aún sin pagar.
3. Previsión
Actualiza lo que queda por línea, sobre todo las horas. Valora las modificaciones según su estado. Pregúntate si el proyecto es un contrato con pérdidas.
4. Ingresos y balance
Calcula el grado de avance, los ingresos devengados y la diferencia con lo facturado. Cuádralo con el calendario de facturación: ¿hay trabajo que debería haberse facturado?
Liquidación final y revisión posterior
Las cuentas de proyecto no se cierran con la entrega. Con NS 8405 y NS 8407, la liquidación final debe presentarse en los dos meses siguientes a la entrega, y el cliente dispone después de dos meses para pagar y formular objeciones; otros contratos pueden tener otros plazos. Si la experiencia te dice que los trabajos en garantía cuestan dinero, debes dotar una provisión cuando sean probables. Aun así, lo que más importa para el próximo proyecto es la revisión posterior: ¿dónde falló la estimación en horas por unidad, precios de compra, subcontratas y costes indirectos de obra? Aquí es donde las cuentas de proyecto se convierten en mejores ofertas.
ProfitTracker obtiene los asientos del software de contabilidad y les suma los pedidos de compra, las compras planificadas y las horas restantes, para que veas el resultado previsto por proyecto mientras está en marcha.
Fuentes
- Skatteetaten: cambios en el bokføringsforskriften (5 G)
- Skatteetaten: el importe básico desde el 1 de mayo de 2026
- Revisorforeningen/Revregn 4/2026: cuentas de proyecto en edificación y obra civil
- Skatteetaten: plazos de conservación más cortos (cuentas de proyecto, 10 años)
- Skatteetaten: liquidación de anticipos en edificación y obra civil (2022)
- Skatteetaten: BFU 9/2026
- Regnskapsstiftelsen: NRS 2 Anleggskontrakter
- Regnskapsstiftelsen: NRS 8
- Revregn 3/2023: contratos con pérdidas
- CMS: liquidación final
- CMS: defectos y reclamaciones
- BDO: Bygg- og anleggsanalysen 2026