 Deutsch
 Dansk
 English
 Español
 Norsk bokmål
 Svenska
Projektbuchhaltung bedeutet in einem projektbasierten Unternehmen zwei Dinge, ganz gleich ob Sie bauen, installieren, planen, auf Bestellung fertigen oder Beratungs- und IT-Projekte liefern. Sie ist eine gesetzliche Pflicht: Betriebe im Hoch- und Tiefbau und Werften müssen in Norwegen Erlöse und Kosten pro Vertrag belegen können. Und sie ist ein Steuerungsinstrument: die Zahlen, die zeigen, wie ein Projekt enden wird, solange Sie das Ergebnis noch ändern können.
Zwei Bedeutungen von Projektbuchhaltung
| Projektbuchhaltung nach der Buchführungsverordnung | Projektbuchhaltung zur Steuerung | |
|---|---|---|
| Zweck | Dokumentation und Kontrolle: Erlöse und Kosten pro Vertrag sind prüfbar | Entscheidungen: wie das Projekt enden wird und was wir noch tun können |
| Betrachtet | Was gebucht wurde | Was gebucht wurde, was bestellt ist und was noch aussteht |
| Wer | Buchhalter, Wirtschaftsprüfer, Skatteetaten (die norwegische Steuerbehörde) | Projektleiter, Geschäftsführung, Aufsichtsgremium |
| Wie oft | Mindestens alle vier Monate | Jede Woche oder jeden Monat |
| Anforderung | Pflicht über 5 G für Hoch- und Tiefbau und Werften | Keine Pflicht, aber hier wird die Marge gerettet |
Beides hängt zusammen. Eine vorschriftsgemäße Projektbuchhaltung ist das Fundament: Ohne korrekte Zuordnung und Abgrenzungen taugt keine Prognose etwas. Eine Projektbuchhaltung, die nur die Vorschriften erfüllt, sagt Ihnen aber nur, was schon passiert ist. Zur Steuerung brauchen Sie auch das, was bestellt ist und was noch aussteht.
Wann ist Projektbuchhaltung Pflicht?
Kapitel 8-1 der bokføringsforskriften (der norwegischen Buchführungsverordnung) enthält eigene Regeln für Hoch- und Tiefbau und Schiffbau. Nach § 8-1-3 ist eine Projektbuchhaltung für Verträge zu führen, deren Angebotspreis oder geschätzter Umsatz ohne MwSt. mindestens das Fünffache des Grundbetrags der norwegischen Sozialversicherung (5 G) beträgt. Die Schwelle wurde mit Wirkung zum 27. Juni 2024 von NOK 300,000 angehoben. Mit dem Grundbetrag ab 1. Mai 2026 (NOK 136,549) liegt sie bei NOK 682,745. Sie wird jedes Jahr angepasst.
Die Regeln gelten für Bau- und Anlagenverträge, einschließlich fest eingebauter technischer Anlagen wie Lüftung und Aufzüge. Reine Warenlieferungen, Planung und Beratung fallen nicht darunter, ebenso wenig Installationen, die weniger als 5% des gesamten Auftragswerts ausmachen. Ein Generalunternehmer ist auch dann erfasst, wenn die gesamte Arbeit an Nachunternehmer vergeben ist. Wenn Sie nicht sicher sind, ob ein Vertrag darunter fällt, fragen Sie Ihren Steuerberater oder Wirtschaftsprüfer, denn die Grenze kann Ermessenssache sein.
Die Pflicht aus Kapitel 8-1 gilt für Hoch- und Tiefbau und Werften. Ingenieurbüros, Auftragsfertiger, IT und Beratung haben nach der Verordnung keine besondere Pflicht zur Projektbuchhaltung, aber denselben Bedarf, die Rentabilität pro Projekt zu steuern, und dieselben Fragen, wann bei einem Vertrag über mehrere Monate Erlöse zu realisieren sind.
Was die Projektbuchhaltung enthalten muss
Nach § 8-1-4 muss die Projektbuchhaltung das Projekt über Projektcode, Auftraggeber, Art der Arbeit sowie Start- und Enddatum identifizieren und alle direkten Kosten und alle Erlöse ausweisen. Die Kosten sind mindestens nach Löhnen, Material, Nachunternehmern und sonstigen direkten Kosten aufzuteilen. Vertragsleistungen sind von Zusatzleistungen und Nachträgen zu trennen, wenn das wesentlich ist. Der Projektcode muss auf jeder Buchung stehen, und die Projektbuchhaltung ist für jede Berichtsperiode zu aktualisieren, mindestens alle vier Monate.
Zwei weitere Regeln im selben Kapitel sind genauso praktisch. Nach § 8-1-2 sind Stundenzettel pro Mitarbeiter und Tag zu führen, getrennt nach Projekten und interner Zeit, auch bei Festpreisverträgen. Und nach § 8-1-5 sind Projektbuchhaltung, Verträge, Zeichnungen und Stundenzettel zehn Jahre aufzubewahren, gegenüber fünf Jahren bei den meisten anderen Buchhaltungsunterlagen. Die Projektbuchhaltung braucht außerdem einen Prüfpfad in beide Richtungen: von der Buchung zum Projekt und vom Projekt zur Buchung.
| Anforderung | Rechtsgrundlage | In der Praxis |
|---|---|---|
| Projektbuchhaltung über 5 G | § 8-1-3 | Alle Verträge über rund NOK 683,000 ohne MwSt. ab 1. Mai 2026 |
| Kosten nach Löhnen, Material, Nachunternehmern, sonstigen direkten Kosten | § 8-1-4 | Kontenplan und Budgetpositionen müssen sich auf diese vier summieren |
| Vertrag und Nachträge getrennt | § 8-1-4 | Eigene Zeile oder eigenes Teilprojekt für Nachträge |
| Aktualisierung mindestens alle vier Monate | § 8-1-4 | Die meisten machen es monatlich |
| Stundenzettel pro Mitarbeiter und Tag | § 8-1-2 | Auch bei Festpreis |
| Aufbewahrung zehn Jahre | § 8-1-5 | Auch Verträge und Zeichnungen |
Fakturierung nach Leistungsfortschritt und Mehrwertsteuer
Im Hoch- und Tiefbau dürfen Verkaufsbelege mit fortschreitender Arbeit ausgestellt werden (§ 8-1-2a). Erhält der Auftragnehmer eine Teilzahlung, ist spätestens einen Monat nach Ende der MwSt.-Periode ein Verkaufsbeleg auszustellen. Skatteetaten hat klargestellt, dass rein finanzielle Vorauszahlungen vor Arbeitsbeginn weder ein Recht noch eine Pflicht zur Ausstellung eines Verkaufsbelegs begründen, eine Vorauszahlung aber zur Teilzahlung wird, sobald die Arbeit läuft. Sie ist dann mit MwSt. nach Leistungsfortschritt zu fakturieren. Die MwSt. gehört in die Periode, in der der Verkaufsbeleg ausgestellt wurde, unabhängig davon, wann der Kunde zahlt.
Die Fakturierung ist also mehr als eine Liquiditätsfrage. Erbrachte Arbeit, die Sie nicht fakturiert haben, ist ein Kredit an den Kunden, und sie kann zum MwSt.-Problem werden, wenn Sie Zahlungen ohne Rechnung erhalten haben.
Erlöse nach Leistungsfortschritt: die Percentage-of-Completion-Methode
Die Hauptregel nach den norwegischen Grundsätzen ordnungsmäßiger Buchführung ist bei Bauverträgen die Percentage-of-Completion-Methode (løpende avregning) nach NRS 2 Anleggskontrakter, dem norwegischen Standard für Bauverträge: Erlöse und Gewinn werden entsprechend dem Fertigstellungsgrad realisiert, nicht bei der Rechnungsstellung und nicht erst bei Projektabschluss. Kleine Unternehmen können stattdessen die Completed-Contract-Methode nach NRS 8 anwenden: Erlöse werden bei Vertragserfüllung realisiert, und die angefallenen Kosten stehen bis dahin als unfertige Leistungen in der Bilanz. Die Wahl der Methode gilt für das gesamte Unternehmen und ist stetig anzuwenden, stimmen Sie sie also mit Ihrem Wirtschaftsprüfer ab.
Der Fertigstellungsgrad sollte die tatsächlich geleistete Arbeit widerspiegeln. Am gängigsten sind angefallene Kosten geteilt durch prognostizierte Gesamtkosten. Ergibt das ein irreführendes Bild, etwa weil teure Geräte geliefert, aber nicht eingebaut sind, lassen sich stattdessen physische Messungen oder Arbeitsstunden heranziehen. Vertragserlöse sind die Vertragssumme plus genehmigte Zusatzleistungen und Nachträge. Nachträge zählen mit, wenn der Kunde sie wahrscheinlich genehmigt, für Entschädigungsforderungen gelten strengere Bedingungen. Und lässt sich das Endergebnis nicht verlässlich schätzen, was zu Projektbeginn oft der Fall ist, werden Erlöse in Höhe der angefallenen Kosten erfasst, das Ergebnis ist also null. Anders gesagt: Ein Projekt ohne Prognose kann keinen Gewinn ausweisen.
Rechenbeispiel
Nehmen wir ein Projekt mit einer Vertragssumme von NOK 4,800,000 ohne MwSt., Laufzeit von März bis Januar. Der Kunde hat einen Nachtrag (CO-03) über NOK 78,000 genehmigt, die Vertragserlöse betragen also NOK 4,878,000. Zum 31. Oktober 2026 liegen die angefallenen Kosten bei NOK 3,242,200 und die prognostizierten Gesamtkosten bei NOK 4,573,800. Angefallen heißt hier, dass die Kosten entstanden sind und in die Periode gehören, nicht dass sie bezahlt sind.
| Betrag | |
|---|---|
| Fertigstellungsgrad: angefallen ÷ prognostizierte Gesamtkosten | 70,9 % |
| Verdienter Erlös: Fertigstellungsgrad × Vertragserlöse | 3 457 836 |
| Bisher in Abschlägen fakturiert | 3 120 000 |
| Verdienter, noch nicht fakturierter Erlös (eine Forderung in der Bilanz) | 337 836 |
| Bisheriger Gewinn: verdient − angefallen | 215 636 |
| Prognostizierter Gewinn für das gesamte Projekt | 304 200 |
In der Bilanz wird verdienter, noch nicht fakturierter Erlös als Forderung ausgewiesen. Wurde dem Kunden mehr in Rechnung gestellt als verdient, steht der Überschuss als Vorauszahlung des Kunden unter den kurzfristigen Verbindlichkeiten. Forderungen und Vorauszahlungen aus verschiedenen Verträgen dürfen nicht miteinander verrechnet werden.
Was die Wahl der Methode für das Jahresergebnis bedeutet
Über die Projektlaufzeit ist das Ergebnis dasselbe. Der Unterschied liegt darin, wann es sichtbar wird. Bei einem Unternehmen mit vielen Projekten über den Jahreswechsel schwankt das Ergebnis nach der Completed-Contract-Methode mit den Übergabeterminen, nicht mit der tatsächlich geleisteten Arbeit.
Verlustverträge: der gesamte Verlust sofort
Zeigt die Prognose, dass ein Projekt Verlust machen wird, ist der gesamte erwartete Verlust sofort als Aufwand zu erfassen und nicht auf die restliche Arbeit zu verteilen. Das gilt bei beiden Methoden. Im Beispiel steuern die eigenen Montagestunden auf 2,020 gegenüber 1,750 in der Kalkulation zu, und jede zusätzliche Stunde kostet NOK 620. Endet die Montage bei rund 2,511 Stunden, erreicht das Projekt die Gewinnschwelle, alles darüber macht es zum Verlustvertrag. Ein Projektleiter, der weiß, dass der Verlust sofort erfasst wird, hat guten Grund, die Prognose ehrlich und früh zu aktualisieren.
Von der Projektbuchhaltung zur Projektsteuerung
Die Tabelle zeigt das Beispielprojekt Zeile für Zeile. Die Spalte „bestellt, nicht fakturiert“ fehlt in der gesetzlichen Projektbuchhaltung, und die Spalte „verbleibend, nicht bestellt“ ist die Einschätzung des Projektleiters. Zusammen ergeben sie die Prognose.
| Position | Ursprüngliches Budget | Aktuelles Budget | Angefallen | Bestellt, nicht fakturiert | Verbleibend, nicht bestellt | Prognose | Abweichung zum aktuellen Budget | |
|---|---|---|---|---|---|---|---|---|
| 4110 | Hauptgeräte | 1 180 000 | 1 180 000 | 1 160 000 | 0 | 0 | 1 160 000 | +20 000 |
| 4120 | Material | 820 000 | 880 000 | 560 000 | 210 000 | 140 000 | 910 000 | −30 000 |
| 4130 | Komponenten | 420 000 | 420 000 | 260 000 | 150 000 | 30 000 | 440 000 | −20 000 |
| 4500 | Nachunternehmer | 300 000 | 300 000 | 120 000 | 216 000 | 0 | 336 000 | −36 000 |
| 4900 | Baustellengemeinkosten | 140 000 | 140 000 | 98 000 | 0 | 52 000 | 150 000 | −10 000 |
| 5110 | Montage, eigene Stunden | 1 085 000 | 1 085 000 | 880 400 | 0 | 372 000 | 1 252 400 | −167 400 |
| 5120 | Projektleitung | 202 800 | 202 800 | 163 800 | 0 | 62 400 | 226 200 | −23 400 |
| 5130 | Inbetriebnahme und Übergabe | 99 200 | 99 200 | 0 | 0 | 99 200 | 99 200 | 0 |
| Gesamt | 4 247 000 | 4 307 000 | 3 242 200 | 576 000 | 755 600 | 4 573 800 | −266 800 |
Fünf Dinge erklären den Rückgang. Die eigenen Montagestunden steuern auf 270 Stunden über der Kalkulation zu. Das ist die größte Einzelabweichung und in fast jeder projektbasierten Branche die häufigste. Das Material liegt auch nach der Budgeterhöhung um NOK 60,000 durch den Nachtrag CO-03 über Budget. Der Nachunternehmer wurde für 336,000 statt der kalkulierten 300,000 beauftragt, ein Verlust, der am Tag der Vertragsunterzeichnung feststand. Die Baustellengemeinkosten sind höher, weil die Arbeit drei Wochen länger gedauert hat. Und die Projektleitung hat mehr Stunden verbraucht als geplant. Die Hauptgeräte blieben leicht unter Budget, und der Nachtrag bringt etwas Marge, aber nicht genug.
Ursprüngliches Budget, aktuelles Budget und Prognose
Die Materialposition lag in der Kalkulation bei NOK 820,000 und im aktuellen Budget nach CO-03 bei 880,000. Die Prognose beträgt 910,000. Gegenüber dem aktuellen Budget beträgt die Abweichung −30,000, gegenüber der Kalkulation −90,000, wovon 60,000 durch den Nachtrag gedeckt sind. Beide Zahlen sind nützlich. Die erste zeigt, was noch zu korrigieren ist, die zweite, was der Kalkulator lernen sollte. Eine Projektbuchhaltung mit nur einem Budget verliert eine dieser beiden Geschichten. Ein Budget, das ohne Protokoll angepasst wird, verbirgt Abweichungen, statt sie zu erklären.
Noch nicht vereinbarte Nachträge
Der Nachtrag CO-04 über NOK 120,000 ist angemeldet, aber nicht genehmigt. In der Prognose ist er nicht enthalten. Wird er genehmigt, steigt der prognostizierte Gewinn auf NOK 424,200 (8.5%). Weisen Sie ihn als eigene Zahl aus. Er ist Risiko und Chance zugleich, und jemand muss die Nachverfolgung übernehmen.
Von gebuchten Kosten zum prognostizierten Endergebnis
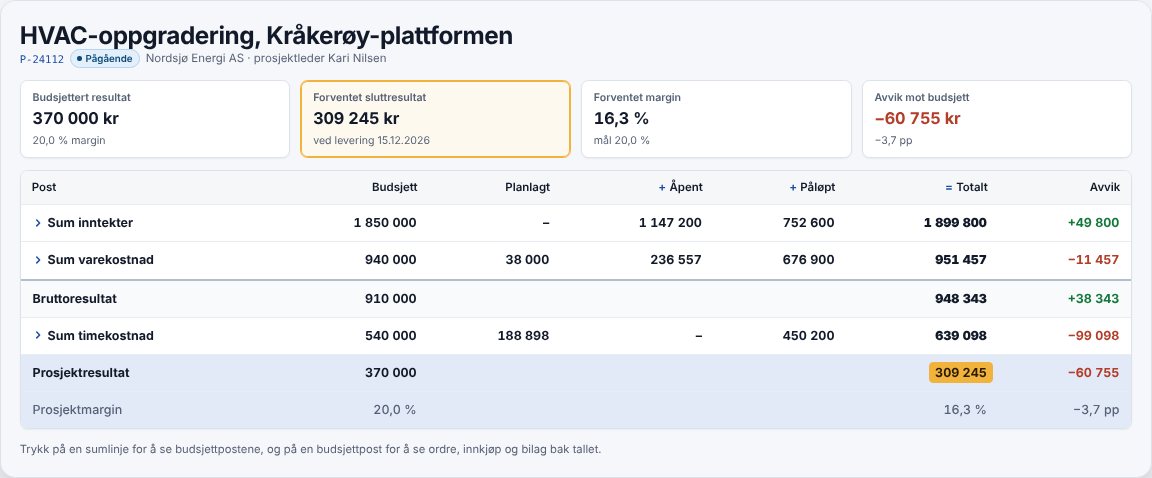
Der Reiter Rentabilität in ProfitTracker beruht auf derselben Rechnung wie die Tabelle oben: Geplant + Gebunden + Ist = Gesamt, verglichen mit dem Budget pro Budgetposition, für Erlöse, Warenkosten und Lohnkosten. Als Ist zählen Buchungen aus dem Buchhaltungssystem, abgeschlossene Lagerentnahmen und erfasste Stunden zu ihrem Stundenkostensatz. Als Gebunden zählen Bestellungen und noch nicht fakturierter Auftragswert. Als Geplant zählt, was noch zu bestellen ist, samt den verbleibenden Stunden. Jede Summenzeile lässt sich bis zur Bestellung und zur Buchung aufklappen.
Zwei Einschränkungen. Buchungen werden bei der täglichen Synchronisierung abgerufen und wenn Sie auf „Jetzt synchronisieren“ klicken. Und die Reststunden sind die kalkulierten minus die erfassten Stunden, die Prognose ist also nur so gut wie die Kalkulation, die der Projektleiter aktuell hält. Der verdiente Erlös nach Fertigstellungsgrad wird in der Buchhaltung berechnet, ProfitTracker liefert die Prognose, die Sie dafür brauchen.
Projektdeckungsbeitrag und operative Marge sind zwei verschiedene Kennzahlen
Das Ergebnis der Projektbuchhaltung ist ein Projektdeckungsbeitrag: Erlöse minus direkte Projektkosten. Er muss Gemeinkosten wie Räume, Verwaltung, Vertrieb, Werkzeug und Führung decken, bevor daraus ein Betriebsergebnis wird. Deshalb lässt sich die Projektmarge nicht direkt mit einer operativen Marge vergleichen. Die operative Marge taugt aber als Maßstab dafür, wie viel Abweichung ein Unternehmen verkraftet: Die Gemeinkosten ändern sich nicht, wenn ein Projekt aus dem Ruder läuft, jeder Rückgang beim Projektdeckungsbeitrag geht also direkt vom Betriebsergebnis ab.
Im Beispiel fällt der Projektdeckungsbeitrag von 11.5% auf 6.2%, also um 5.3 Prozentpunkte des Projekterlöses. Die Bau- und Anlagenanalyse von BDO für 2026 weist für norwegische Gebäudetechnikbetriebe im Jahr 2025 eine operative Marge von 5.1% aus. Hat ein Unternehmen ungefähr diese Marge und rutschen mehrere Projekte ebenso stark ab, ist der Jahresgewinn weg. Deshalb entscheiden ein paar Prozentpunkte bei ein paar großen Projekten über das Jahr.
Periodenabschluss: vier Schritte jeden Monat
1. Zuordnung
Gehen Sie Buchungen ohne Projektcode oder auf der falschen Position durch. „Sonstiges“ gilt zwar als dokumentiert, hilft aber nicht weiter, wenn Sie die Ursache einer Abweichung suchen.
2. Abgrenzungen
Erhaltene, aber nicht fakturierte Ware gehört in den Monat des Eingangs. Im Beispiel sind das NOK 64,000 an Material, das ohne Rechnung geliefert und verbraucht wurde. Dasselbe gilt für erbrachte, aber nicht fakturierte Nachunternehmerleistungen und für erfasste, aber noch nicht bezahlte Stunden.
3. Prognose
Aktualisieren Sie den Rest pro Position, vor allem die Stunden. Bewerten Sie Nachträge nach Status. Fragen Sie sich, ob das Projekt ein Verlustvertrag ist.
4. Erlös und Bilanz
Berechnen Sie Fertigstellungsgrad, verdienten Erlös und die Differenz zum Fakturierten. Gleichen Sie das mit dem Fakturierungsplan ab: Gibt es Arbeit, die längst hätte fakturiert werden sollen?
Schlussabrechnung und Projektnachbetrachtung
Mit der Übergabe ist die Projektbuchhaltung nicht abgeschlossen. Nach NS 8405 und NS 8407 ist die Schlussabrechnung innerhalb von zwei Monaten nach der Übergabe einzureichen, danach hat der Auftraggeber zwei Monate Zeit, um zu zahlen und Einwände zu erheben. Andere Verträge können andere Fristen haben. Wissen Sie aus Erfahrung, dass Gewährleistungsarbeiten Geld kosten, müssen Sie dafür eine Rückstellung bilden, sobald sie wahrscheinlich sind. Für das nächste Projekt zählt aber vor allem die Nachbetrachtung: Wo lag die Kalkulation bei Stunden pro Einheit, Einkaufspreisen, Nachunternehmern und Baustellengemeinkosten daneben? Hier wird aus Projektbuchhaltung ein besseres Angebot.
ProfitTracker ruft Buchungen aus dem Buchhaltungssystem ab und ergänzt Bestellungen, geplante Einkäufe und Reststunden, sodass Sie den prognostizierten Gewinn pro Projekt sehen, während es läuft.
Quellen
- Skatteetaten – Änderungen der bokføringsforskriften (5 G)
- Skatteetaten – der Grundbetrag ab 1. Mai 2026
- Revisorforeningen/Revregn 4/2026 – Projektbuchhaltung im Hoch- und Tiefbau
- Skatteetaten – kürzere Aufbewahrungsfristen (Projektbuchhaltung 10 Jahre)
- Skatteetaten – Abrechnung von Vorauszahlungen im Hoch- und Tiefbau (2022)
- Skatteetaten – BFU 9/2026
- Regnskapsstiftelsen – NRS 2 Anleggskontrakter
- Regnskapsstiftelsen – NRS 8
- Revregn 3/2023 – Verlustverträge
- CMS – Schlussabrechnung
- CMS – Mängel und Reklamationen
- BDO – Bygg- og anleggsanalysen 2026