 Svenska
 Dansk
 Deutsch
 English
 Español
 Norsk bokmål
Projektredovisning betyder två saker i ett projektbaserat företag, oavsett om du bygger, installerar, projekterar, tillverkar på beställning eller levererar konsult- och it-projekt. Det är ett lagkrav i Norge: bygg-, anläggnings- och varvsföretag måste kunna dokumentera intäkter och kostnader per kontrakt. Det är också ett styrverktyg: siffrorna som visar hur ett projekt kommer att sluta medan du fortfarande kan ändra resultatet.
Projektredovisningens två betydelser
| Projektredovisning enligt bokføringsforskriften | Projektredovisning för styrning | |
|---|---|---|
| Syfte | Dokumentation och kontroll: intäkter och kostnader per kontrakt kan granskas | Beslut: hur projektet kommer att sluta och vad vi kan göra åt det |
| Ser på | Det som är bokfört | Det som är bokfört, det som är beställt och det som återstår |
| Vem | Redovisningskonsult, revisor, Skatteetaten (den norska skattemyndigheten) | Projektledare, vd, styrelse |
| Hur ofta | Minst var fjärde månad | Varje vecka eller varje månad |
| Krav | Obligatoriskt över 5 G för bygg, anläggning och varv | Inget krav, men det är här marginalen räddas |
De två hänger ihop. En projektredovisning som uppfyller reglerna är grunden: utan korrekt kontering och periodisering blir ingen prognos bra. Men en projektredovisning som bara uppfyller reglerna berättar bara vad som redan har hänt. För att styra ett projekt behöver du också veta vad som är beställt och vad som återstår.
När krävs projektredovisning?
Kapitel 8-1 i bokføringsforskriften (de norska bokföringsreglerna) har egna regler för bygg, anläggning och skeppsbyggnad. Enligt § 8-1-3 ska projektredovisning föras för kontrakt där anbudspriset eller den beräknade omsättningen är minst fem gånger folketrygdens grundbelopp (5 G), exklusive moms. Tröskeln höjdes från NOK 300,000 med verkan från 27 juni 2024. Med grundbeloppet från 1 maj 2026 (NOK 136,549) är tröskeln NOK 682,745. Den justeras varje år.
Reglerna omfattar bygg- och anläggningskontrakt, inklusive fasta tekniska installationer som ventilation och hissar. Rena varuleveranser, projektering och konsulttjänster faller utanför, liksom installationer som utgör mindre än 5% av det totala kontraktsvärdet. En generalentreprenör omfattas även om allt arbete är utlagt på underentreprenad. Är du osäker på om ett kontrakt omfattas, kontrollera med din redovisningskonsult eller revisor, eftersom gränsen kan vara en bedömningsfråga.
Skyldigheten i kapitel 8-1 gäller bygg, anläggning och varv. Teknikföretag, tillverkning på beställning, it och konsultverksamhet har ingen särskild skyldighet att föra projektredovisning enligt reglerna, men de har samma behov av att styra lönsamheten per projekt och samma frågor om när intäkter ska redovisas på ett kontrakt som löper över flera månader.
Vad projektredovisningen ska innehålla
Enligt § 8-1-4 ska projektredovisningen identifiera projektet med projektkod, beställare, typ av arbete samt start- och slutdatum, och visa alla direkta kostnader och alla intäkter. Kostnaderna ska åtminstone delas upp på löner, material, underentreprenörer och övriga direkta kostnader. Kontraktsarbete ska hållas isär från tilläggsarbete och ändringar när det är väsentligt. Projektkoden ska finnas på varje verifikation, och projektredovisningen ska uppdateras för varje rapporteringsperiod, minst var fjärde månad.
Två andra regler i samma kapitel är lika praktiska. Enligt § 8-1-2 ska tidrapporter föras per anställd och dag, uppdelade på projekt och intern tid, även vid fast pris. Och enligt § 8-1-5 ska projektredovisning, kontrakt, ritningar och tidrapporter sparas i tio år, mot fem år för de flesta andra räkenskapshandlingar. Projektredovisningen ska också ha en verifikationskedja åt båda håll: från bokförd post till projekt och från projekt till bokförd post.
| Krav | Rättslig grund | I praktiken |
|---|---|---|
| Projektredovisning över 5 G | § 8-1-3 | Alla kontrakt över cirka NOK 683,000 exkl. moms från 1 maj 2026 |
| Kostnader på löner, material, underentreprenörer, övriga direkta | § 8-1-4 | Kontoplan och budgetrader måste kunna summeras till dessa fyra |
| Kontrakt och ändringar åtskilda | § 8-1-4 | En egen rad eller ett eget delprojekt för ändringar |
| Uppdatering minst var fjärde månad | § 8-1-4 | De flesta gör det varje månad |
| Tidrapporter per anställd och dag | § 8-1-2 | Även vid fast pris |
| Arkivering i tio år | § 8-1-5 | Även kontrakt och ritningar |
Fakturering efter upparbetning och moms
Inom bygg och anläggning får försäljningsdokument utfärdas i takt med att arbetet utförs (§ 8-1-2a). Får entreprenören en delbetalning ska ett försäljningsdokument utfärdas senast en månad efter momsperiodens slut. Skatteetaten har klargjort att rent finansiella förskott innan arbetet startar varken ger rätt eller skyldighet att utfärda försäljningsdokument, men att ett förskott blir en delbetalning så snart arbetet har kommit igång. Det ska då faktureras med moms i takt med att arbetet utförs. Momsen hör till den period då försäljningsdokumentet utfärdades, oavsett när kunden betalar.
Fakturering är alltså mer än en likviditetsfråga. Utfört arbete som du inte har fakturerat är kredit till kunden, och det kan bli ett momsproblem om du har tagit emot betalning utan att fakturera.
Intäkter efter färdigställandegrad: successiv vinstavräkning
Huvudregeln i norsk god redovisningssed för entreprenadkontrakt är successiv vinstavräkning (på norska løpende avregning) enligt NRS 2 Anleggskontrakter, den norska standarden för entreprenadkontrakt: intäkter och vinst redovisas i takt med färdigställandegraden, inte när kunden faktureras och inte när projektet är klart. Små företag kan i stället använda färdigställandemetoden enligt NRS 8, där intäkter redovisas när kontraktet är slutfört och upparbetade kostnader fram till dess ligger i balansräkningen som pågående arbete. Valet av metod görs för företaget som helhet och ska tillämpas konsekvent, så stäm av det med din revisor.
Färdigställandegraden ska spegla det arbete som faktiskt är utfört. Det vanligaste måttet är upparbetade kostnader delat med prognostiserade totala kostnader. Ger det en missvisande bild, till exempel för att dyr utrustning är levererad men inte monterad, kan fysisk mätning eller arbetstimmar användas i stället. Kontraktsintäkterna är kontraktssumman plus godkänt tilläggsarbete och godkända ändringar. Ändringar räknas med när det är sannolikt att kunden godkänner dem, medan ersättningskrav har strängare villkor. Och om slutresultatet inte kan uppskattas tillförlitligt, vilket ofta är fallet tidigt i ett projekt, redovisas intäkter lika med upparbetade kostnader, så att resultatet blir noll. Ett projekt utan prognos kan alltså inte ta upp någon vinst.
Räkneexempel
Ta ett projekt med en kontraktssumma på NOK 4,800,000 exkl. moms, som löper från mars till januari. Kunden har godkänt en ändringsorder (CO-03) på NOK 78,000, så kontraktsintäkterna är NOK 4,878,000. Per 31 oktober 2026 är de upparbetade kostnaderna NOK 3,242,200 och de prognostiserade totala kostnaderna NOK 4,573,800. Upparbetad betyder här att kostnaden har uppstått och hör till perioden, inte att den är betald.
| Belopp | |
|---|---|
| Färdigställandegrad: upparbetat ÷ prognostiserad total kostnad | 70,9 % |
| Upparbetad intäkt: färdigställandegrad × kontraktsintäkter | 3 457 836 |
| A conto-fakturerat hittills | 3 120 000 |
| Upparbetad intäkt som inte är fakturerad (en fordran i balansräkningen) | 337 836 |
| Vinst hittills: upparbetad intäkt − upparbetad kostnad | 215 636 |
| Prognostiserad vinst för hela projektet | 304 200 |
I balansräkningen visas upparbetad intäkt som inte är fakturerad som en fordran. Har kunden fakturerats för mer än vad som är upparbetat visas överskottet som förskott från kund under kortfristiga skulder. Fordringar och förskott på olika kontrakt får inte kvittas mot varandra.
Vad metodvalet betyder för årets resultat
Över hela projektet är resultatet detsamma. Skillnaden är när det syns. För ett företag med många projekt som löper över årsskiftet svänger resultatet enligt färdigställandemetoden med när projekten överlämnas, inte med hur mycket arbete som faktiskt är utfört.
Förlustkontrakt: hela förlusten på en gång
Visar prognosen att ett projekt kommer att gå med förlust ska hela den väntade förlusten kostnadsföras direkt, inte fördelas på det återstående arbetet. Det gäller båda metoderna. I exemplet är de egna arbetstimmarna på montaget på väg mot 2,020 mot 1,750 i kalkylen, och varje extra timme kostar NOK 620. Slutar montaget på omkring 2,511 timmar går projektet jämnt upp, och blir det fler är det ett förlustkontrakt. En projektledare som vet att förlusten tas direkt har goda skäl att uppdatera prognosen ärligt och tidigt.
Från projektredovisning till projektstyrning
Tabellen visar exempelprojektet rad för rad. Kolumnen ”beställt, ej fakturerat” är det som den lagstadgade projektredovisningen inte visar, och kolumnen ”återstår, ej beställt” är projektledarens bedömning. Tillsammans ger de prognosen.
| Rad | Ursprunglig budget | Aktuell budget | Upparbetat | Beställt, ej fakturerat | Återstår, ej beställt | Prognos | Avvikelse mot aktuell | |
|---|---|---|---|---|---|---|---|---|
| 4110 | Huvudutrustning | 1 180 000 | 1 180 000 | 1 160 000 | 0 | 0 | 1 160 000 | +20 000 |
| 4120 | Material | 820 000 | 880 000 | 560 000 | 210 000 | 140 000 | 910 000 | −30 000 |
| 4130 | Komponenter | 420 000 | 420 000 | 260 000 | 150 000 | 30 000 | 440 000 | −20 000 |
| 4500 | Underentreprenör | 300 000 | 300 000 | 120 000 | 216 000 | 0 | 336 000 | −36 000 |
| 4900 | Etablering och drift | 140 000 | 140 000 | 98 000 | 0 | 52 000 | 150 000 | −10 000 |
| 5110 | Montage, egna timmar | 1 085 000 | 1 085 000 | 880 400 | 0 | 372 000 | 1 252 400 | −167 400 |
| 5120 | Projektledning | 202 800 | 202 800 | 163 800 | 0 | 62 400 | 226 200 | −23 400 |
| 5130 | Driftsättning och överlämning | 99 200 | 99 200 | 0 | 0 | 99 200 | 99 200 | 0 |
| Totalt | 4 247 000 | 4 307 000 | 3 242 200 | 576 000 | 755 600 | 4 573 800 | −266 800 |
Fem saker förklarar fallet. De egna arbetstimmarna på montaget är på väg mot 270 timmar över kalkylen. Det är den största enskilda avvikelsen och den vanligaste i nästan alla projektbaserade branscher. Material ligger över även sedan budgeten höjts med NOK 60,000 genom ändringsorder CO-03. Underentreprenören anlitades för 336,000 mot 300,000 i kalkylen, en förlust som låstes samma dag kontraktet skrevs under. Etableringen kostade mer eftersom arbetet tog tre veckor längre. Och projektledningen har använt fler timmar än planerat. Huvudutrustningen blev något billigare och ändringen ger lite extra marginal, men inte tillräckligt.
Ursprunglig budget, aktuell budget och prognos
Materialraden hade NOK 820,000 i kalkylen och 880,000 i aktuell budget efter CO-03. Prognosen är 910,000. Mot aktuell budget är avvikelsen −30,000, och mot kalkylen är den −90,000, varav 60,000 täcks av ändringen. Båda siffrorna är användbara. Den första visar vad som återstår att rätta till, den andra vad kalkylatorn kan lära sig. En projektredovisning med bara en budget tappar en av de två historierna. En budget som justeras utan logg döljer avvikelser i stället för att förklara dem.
Ändringar som inte är överenskomna
Ändringsorder CO-04 på NOK 120,000 är anmäld men inte godkänd. Den ingår inte i prognosen. Om den godkänns blir den prognostiserade vinsten NOK 424,200 (8.5%). Visa den som en separat siffra. Den är både en risk och en möjlighet, och någon måste äga uppföljningen.
Från bokförda kostnader till prognostiserat slutresultat
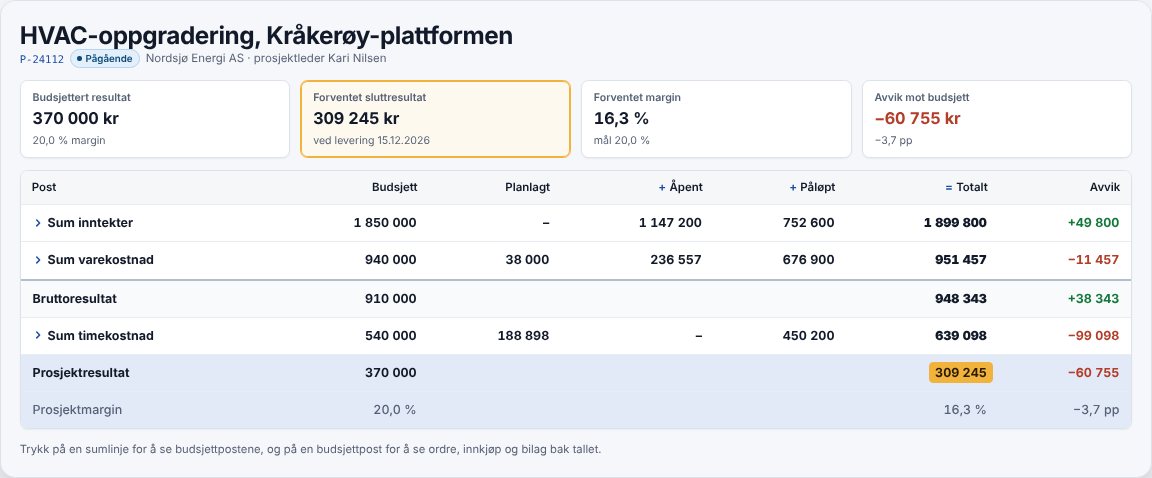
Fliken Lönsamhet i ProfitTracker bygger på samma beräkning som tabellen ovan: Planerat + Beställt + Faktiskt = Totalt, jämfört med budgeten per budgetrad, för intäkter, varukostnad och timkostnad. Faktiskt är bokförda poster som hämtas från ekonomisystemet, genomförda lageruttag och registrerade timmar till sin timkostnad. Beställt är inköpsorder och ordervärde som ännu inte är fakturerat. Planerat är det som återstår att beställa och de timmar som återstår. Varje summarad kan öppnas ner till inköpsorder och bokförd post.
Två förbehåll. Poster hämtas vid den dagliga synkroniseringen och när du trycker på ”Synkronisera nu”. Och återstående timmar är uppskattningen minus registrerade timmar, så prognosen blir aldrig bättre än den uppskattning projektledaren håller uppdaterad. Upparbetad intäkt efter färdigställandegrad räknas ut i redovisningen, och ProfitTracker ger dig prognosen du behöver för att göra det.
Projektbidrag och rörelsemarginal är två olika mått
Resultatet i projektredovisningen är ett projektbidrag: intäkter minus direkta projektkostnader. Det ska täcka omkostnader som lokaler, administration, försäljning, verktyg och ledning innan det blir rörelseresultat. Därför kan du inte jämföra projektmarginalen direkt med en rörelsemarginal. Du kan däremot använda rörelsemarginalen som en måttstock för hur stor avvikelse ett företag tål: omkostnaderna ändras inte när ett projekt halkar efter, så varje tapp i projektbidraget går rakt av från rörelseresultatet.
I exemplet faller projektbidraget från 11.5% till 6.2%, alltså 5.3 procentenheter av projektets intäkter. BDO:s analys av den norska bygg- och anläggningsbranschen för 2026 visar en rörelsemarginal på 5.1% för installationsföretag 2025. Har ett företag ungefär den marginalen och flera projekt tappar lika mycket är årets vinst borta. Därför avgör några procentenheter på några stora projekt hela året.
Periodavslut: fyra steg varje månad
1. Kontering
Gå igenom poster utan projektkod eller på fel rad. ”Diverse” räknas som dokumenterat, men är värdelöst när du ska hitta orsaken till en avvikelse.
2. Periodisering
Varor som är mottagna men inte fakturerade hör till den månad de togs emot. I exemplet är det NOK 64,000 i material som är levererat och använt utan faktura. Detsamma gäller underentreprenadarbete som är utfört men inte fakturerat och timmar som är registrerade men ännu inte betalda.
3. Prognos
Uppdatera vad som återstår per rad, särskilt timmar. Bedöm ändringar efter status. Fråga dig om projektet är ett förlustkontrakt.
4. Intäkter och balansräkning
Räkna ut färdigställandegrad, upparbetad intäkt och skillnaden mot det som är fakturerat. Stäm av mot faktureringsplanen: finns det arbete som borde ha fakturerats?
Slutredovisning och efterkalkyl
Projektredovisningen tar inte slut vid överlämningen. Enligt NS 8405 och NS 8407 ska slutredovisningen lämnas inom två månader efter överlämningen, och beställaren har sedan två månader på sig att betala och komma med invändningar. Andra kontrakt kan ha andra frister. Om erfarenheten säger att garantiarbete kostar pengar ska du göra en avsättning för det när det är sannolikt. Det viktigaste för nästa projekt är ändå efterkalkylen: var missade kalkylen på timmar per enhet, inköpspriser, underentreprenörer och etablering? Det är här projektredovisningen blir till bättre anbud.
ProfitTracker hämtar bokförda poster från ekonomisystemet och lägger till inköpsorder, planerade inköp och återstående timmar, så att du ser den prognostiserade vinsten per projekt medan det pågår.
Källor
- Skatteetaten – ändringar i bokføringsforskriften (5 G)
- Skatteetaten – grundbeloppet från 1 maj 2026
- Revisorforeningen/Revregn 4/2026 – projektredovisning inom bygg och anläggning
- Skatteetaten – kortare arkiveringstider (projektredovisning 10 år)
- Skatteetaten – avräkning av förskott inom bygg och anläggning (2022)
- Skatteetaten – BFU 9/2026
- Regnskapsstiftelsen – NRS 2 Anleggskontrakter
- Regnskapsstiftelsen – NRS 8
- Revregn 3/2023 – förlustkontrakt
- CMS – slutredovisning
- CMS – fel och reklamationer
- BDO – Bygg- og anleggsanalysen 2026